
Можно ли сдавать квартиру в ипотеке: согласие банка

Можно ли сдавать квартиру в ипотеке
Сдача квартиры в ипотеке - не нарушение права собственности, а лишь способ распорядиться жильём, которое остаётся в залоге у банка. Залог ограничивает распоряжение имуществом, но не отменяет само право собственности. Квартира остаётся вашей, вы просто несёте обязательства перед банком, пока не погасите кредит. Аренда - не продажа и не дарение, она не меняет собственника, поэтому с точки зрения закона это более мягкая форма распоряжения, чем, скажем, перепродажа без согласия залогодержателя.
На практике кредитные договоры решают вопрос аренды тремя разными способами.
Первый вариант: в договоре вообще нет отдельного пункта про аренду. Тогда действует общее правило - сдавать можно без отдельного согласия банка, если срок найма не выходит за рамки срока ипотеки, а квартира используется для проживания, а не меняет назначение.
Второй вариант: договор прямо требует письменное согласие банка на сдачу, независимо от срока. Такое условие банки включают чаще, если хотят контролировать, кто живёт в залоговой квартире, и быть уверены, что страхование объекта продолжает действовать при смене пользователя.
Третий вариант: договор ограничивает или прямо запрещает сдачу в аренду на период действия ипотеки. Встречается реже, но полностью исключить такую формулировку нельзя.
Ни один из трёх вариантов не типичен «для всех банков». Можно встретить любой из них даже у соседей по одному жилому комплексу, если они брали ипотеку в разных банках или в разное время. Универсального ответа «да, всем можно» или «нет, банки запрещают» не существует. Есть ответ по вашему конкретному договору - и только по нему.
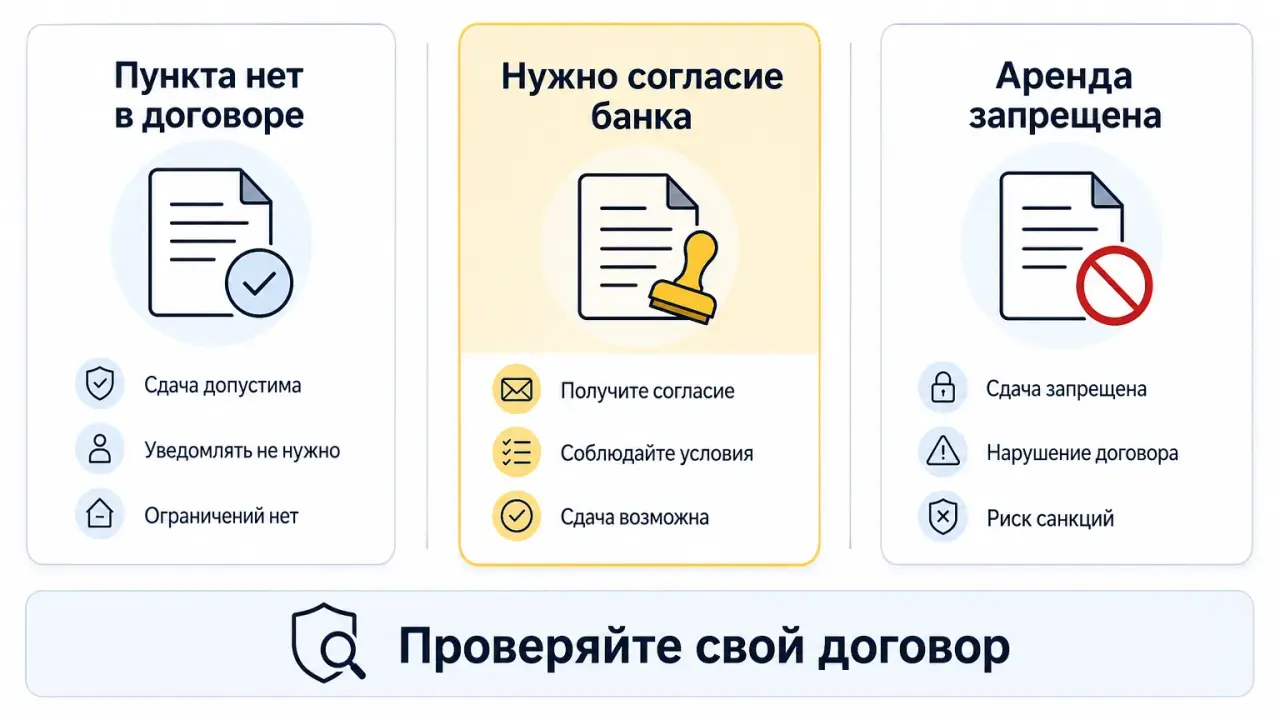 Один и тот же банк может оформить любой из трёх вариантов — проверяйте формулировку своего договора, а не общее правило.
Согласие банка
Если в кредитном договоре есть пункт про согласие, порядок обычно сводится к тому, чтобы заранее показать банку условия будущей сдачи. Банку, как правило, важно увидеть: кто становится арендатором или нанимателем, на какой срок заключается договор, что квартира остаётся в залоге и это не скрывается от третьей стороны, и что действующий страховой полис по объекту сохраняет силу при сдаче внаём.
Это не значит, что нужно заполнять единую форму - формы у банков разные, и часто согласие оформляется перепиской или заявлением по шаблону конкретного кредитора. Мы сознательно не приводим здесь образец письма в банк: правильный документ зависит от вашего договора, а не от шаблона из статьи.
Важная оговорка: если в договоре нет ни прямого запрета, ни требования согласия, это ещё не значит, что льготная программа, по которой вы брали ипотеку, автоматически разрешает всё что угодно. Правила программы - отдельный документ, и его стоит сверять независимо от кредитного договора. Пример - семейная ипотека, о которой ниже.
Отдельно: мы не обещаем, что банк в итоге согласие даст. Решение по конкретному запросу зависит от кредитора, суммы долга, истории платежей и других факторов, которые заранее не предсказать. И мы не указываем точный срок рассмотрения такого запроса - банки не фиксируют его в одном общем правиле, а прописывают (или не прописывают) в собственных регламентах.
Что обычно просят показать банку
- Данные арендатора или нанимателя и срок договора найма.
- Подтверждение, что квартира используется как жильё, а не переоборудована под иные цели.
- Информацию о действующем страховании объекта.
- Иногда - копию самого договора найма до его подписания или сразу после.
Этот список - ориентир, что обычно интересует банк, а не инструкция «как получить одобрение». Конкретный перечень документов уточняйте у своего кредитора.
Купленная и взятая в ипотеку
В поисковых запросах встречаются разные формулировки: «можно ли сдавать квартиру, купленную в ипотеку», «можно ли сдавать квартиру, взятую в ипотеку», «сдача квартиры купленной в ипотеке», «сдача квартиры в ипотеке в аренду». По смыслу это один и тот же вопрос.
«Купить квартиру в ипотеку» и «взять ипотеку на квартиру» для банка значат одно: жильё приобретено за кредитные средства и находится у банка в залоге до полного погашения долга. Слово «купленная» чаще используют, когда речь о уже оформленной сделке, «взятая» - когда подчёркивают сам факт кредита. Объект залога от формулировки не меняется.
То же касается «в аренду»: сдача квартиры в ипотеке в аренду - не отдельный банковский продукт и не особый юридический статус, а обычное действие собственника. Регулируется тем же договором найма (или аренды, если нанимателем выступает юридическое лицо) и теми же условиями залога. Поэтому сдача квартиры, купленной в ипотеке, подчиняется тем же пунктам договора, что и сдача квартиры, взятой в ипотеку, - разница только в слове, а не в документе. Ищите пункты про сдачу внаём в своём кредитном договоре, а не отдельно для «купленной» и отдельно для «взятой» квартиры.
Семейная ипотека
Семейная ипотека - льготная программа, и у неё есть условия, которых нет в обычном рыночном кредите. Одно из них касается напрямую вопроса о сдаче: по действующим правилам заёмщик обязан зарегистрироваться по месту жительства в приобретённом жилье в установленный срок и сохранять эту регистрацию не менее пяти лет с даты выдачи кредита. Для кредитных договоров, заключённых с 1 октября 2026 года, добавилось ещё одно требование - ежегодно предоставлять банку сведения о такой регистрации.
Это не прямой запрет сдавать квартиру, но ограничение, которое стоит держать в голове. Если вы оформили семейную ипотеку и обязаны быть зарегистрированы в этой квартире определённый срок, полная сдача объекта кому-то ещё - вопрос, который обсуждается не только с точки зрения кредитного договора, но и с точки зрения условий самой программы. Нарушение требований программы способно повлиять на участие в ней - это отдельный контур условий, который проверяется не так, как обычные банковские ограничения на аренду.
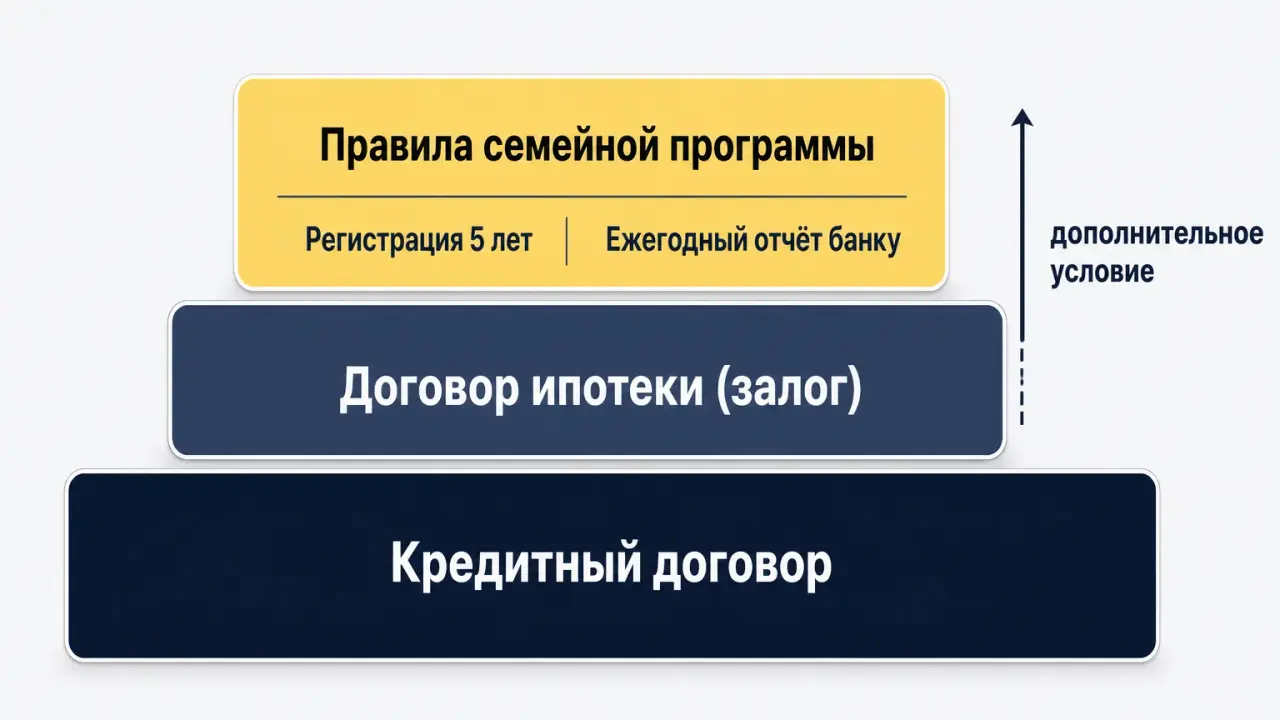 Семейная ипотека не заменяет обычные условия залога, а добавляет к ним отдельный слой требований программы.
Мы не переносим сюда готовых формулировок о штрафах или пересчёте ставки за несоблюдение условия о регистрации - на момент подготовки материала такой нормы в открытых правилах программы нет, и додумывать её мы не будем. Если вы рассматриваете семейную ипотеку именно для курортной недвижимости и хотите заранее понять, какие программы вообще принимают квартиры и апартаменты в разных городах Крыма, у нас есть отдельная карта ипотечных программ - её стоит прочитать до подачи заявки.
Что смотреть в договоре до объявления
Прежде чем размещать объявление о сдаче, найдите в своём кредитном договоре и договоре об ипотеке ответы на несколько вопросов.
- Есть ли прямой запрет сдавать квартиру в аренду или внаём на время действия кредита.
- Требуется ли письменное согласие банка, и если да, в какой форме его нужно получить.
- Нужно ли просто уведомить банк о сдаче без получения отдельного согласия.
- Сохраняется ли действие страхового полиса при передаче квартиры третьим лицам.
- Что договор говорит о досрочном погашении при нарушении условий использования залога.
- Если ипотека льготная - какие условия программы касаются проживания, регистрации и использования жилья.
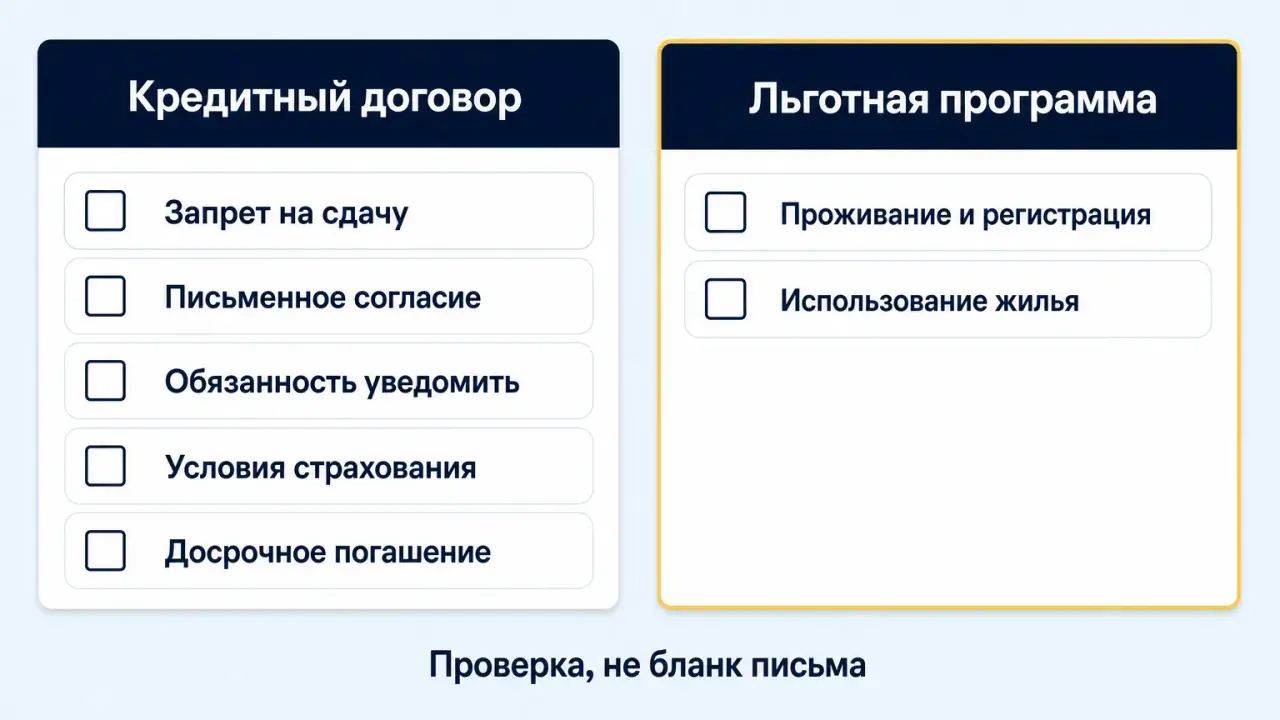 Перед объявлением проверяйте два документа отдельно — кредитный договор и правила программы, если ипотека льготная.
Это список вопросов для самопроверки, а не бланк письма в банк и не шаблон договора найма. Налоги с арендного дохода здесь не разбираем - это отдельный контур с собственными правилами и ставками, напрямую не связанный с согласием залогодержателя.
Если сдать без согласия
Если договор требует согласие банка, а квартиру сдали без него, это нарушение условий кредитного договора, а не маленькая лазейка, о которой банк «скорее всего не узнает». По общим нормам об ипотеке, если согласие было обязательно по закону или по договору, а его не получили, залогодержатель вправе потребовать досрочного исполнения обязательства или обратить взыскание на предмет залога. Передача квартиры арендатору при этом не освобождает заёмщика от обязанностей по договору ипотеки - платежи по кредиту продолжают начисляться независимо от того, сдана квартира или нет.
Есть ещё один нюанс, о котором часто забывают: если дело дойдёт до обращения взыскания на квартиру, права аренды или иные права пользования, предоставленные без согласия банка после заключения договора ипотеки, могут прекратиться. Это значит, что при самом неблагоприятном развитии событий страдает не только собственник, но и арендатор, который может лишиться права жить в квартире раньше срока, прописанного в договоре найма.
Мы сознательно не называем здесь конкретную сумму штрафа, процент пересчёта ставки или срок на устранение нарушения - это зависит от формулировок именно вашего договора, и додумывать цифры из чужих историй мы не будем. И мы не советуем снимать объявление, чтобы банк не узнал о сдаче, или договариваться с арендатором в обход договора - это не снимает вопрос согласия, а просто добавляет к нему риски по самому найму.
Квартира в Крыму и курорт
Желание сдавать квартиру у моря никак не отменяет того, что она остаётся в залоге у банка. Разница с материковыми регионами не в самом механизме согласия, а в одном практическом моменте: пока дом строится, часто физически нечего сдавать. Нет ключей - нет доступа к квартире, нет зарегистрированного права собственности - нет предмета договора найма.
Если вы ещё ждёте сдачи дома - в Симферополе, Ялте, Севастополе, Евпатории или Алуште - вопрос согласия банка пока не актуален: сначала получение ключей и регистрация права, потом разговор про аренду. Если объект ещё строится, можно отдельно почитать, как устроена ипотека на новостройку в Крыму в 2026 году, чтобы понимать этапы до получения ключей.
После передачи квартиры вопрос решается так же, как в любом другом регионе: смотрите кредитный договор и, если применимо, правила льготной программы. Посуточный формат сдачи добавляет свои практические детали - учёт гостей, более частую смену пользователей объекта, - но не меняет юридическую основу: квартира в залоге, и правила аренды определяет договор ипотеки, а не площадка для объявлений.
Если квартира или апартаменты куплены по крымской ипотеке под 8%, условия сдачи нужно сверять по своему кредитному договору и правилам этой программы. Запретов, которых в них нет, выдумывать не стоит, но и считать сдачу разрешённой автоматически нельзя: открывайте оба документа до публикации объявления.
Если цель покупки - именно доход от сдачи, а не только разрешение банка, сезонность, загрузка в межсезонье и реальная окупаемость объекта считаются отдельно. Этому посвящён материал про подготовку к ипотеке под инвестиции - там про платёж, запас на простой и то, как банк оценивает такого заёмщика.
Отдельно скажем про апартаменты. Если лот относится к нежилому фонду, семейную ипотеку на него обычно не оформляют, а правила сдачи и сам статус объекта отличаются от квартиры в жилом доме. Смешивать эти два случая не стоит: апартаменты заслуживают отдельного разбора, а здесь мы говорим именно про квартиру в залоге.
Частые ошибки
Первая ошибка - решить, что раз квартира куплена и оформлена на вас, банк больше не вправе что-либо диктовать по аренде. Залог продолжает действовать до полного погашения кредита, и договор сохраняет силу всё это время.
Вторая - разместить объявление о сдаче раньше, чем открыть и перечитать свой кредитный договор. Правило «сначала читаем документ, потом публикуем объявление» работает лучше, чем обратный порядок.
Третья - перенести условия семейной ипотеки на обычный рыночный кредит или наоборот. Это разные документы с разными требованиями, и смешивать их не стоит даже в рамках одной семьи заёмщиков.
Четвёртая - попытаться посчитать курортную доходность прямо в вопросе про согласие банка. Это два разных решения: сначала понять, можно ли вообще сдавать, потом - сколько это принесёт.
Пятая - искать способ скрыть арендатора от банка. Такой путь не снимает риск, а добавляет к нему ещё и ответственность за сокрытие информации по договору.
Если вы только присматриваетесь к покупке жилья в Крыму с прицелом на будущую сдачу, разумно обсудить условия ипотеки и правила конкретной программы ещё до выбора объекта - тогда вопрос согласия банка решается на старте, а не после того, как квартира уже куплена. Посмотреть актуальные новостройки и апартаменты Крыма можно в каталоге и обсудить с менеджером, какие программы подходят именно под ваш план по сдаче.
Новостройки Крыма в каталоге BEREGA
Ниже — объекты из каталога BEREGA с актуальными ценами, шахматкой и условиями покупки. Точные параметры лота уточняйте перед бронированием.
Новостройки Крыма в каталоге BEREGA

Частые вопросы
Можно ли сдавать квартиру в ипотеке?
Чаще всего можно, если договор ипотеки не запрещает аренду прямо, срок найма не превышает срок кредита и квартиру используют как жильё. Но итоговый ответ даёт не закон, а ваш кредитный договор - там может быть и прямой запрет, и требование согласия.
Нужно ли согласие банка на сдачу?
Зависит от двух вещей: что написано в договоре ипотеки и укладывается ли срок аренды в рамки ипотечного обязательства. Если договор прямо требует согласие или найм заключают на срок дольше, чем остаток ипотеки, разрешение нужно получить до сдачи, а не после.
Можно ли сдавать квартиру, купленную в ипотеку?
Да, если это позволяет кредитный договор. Для банка не важно, как вы называете сделку - «купили» или «взяли» ипотеку: квартира в залоге, и правила аренды определяет тот же документ.
Можно ли сдавать квартиру, взятую в ипотеку?
Это тот же вопрос, что про купленную в ипотеку квартиру. Залог один и тот же, значит условия сдачи одни и те же - смотрите пункты своего договора об аренде, согласии и уведомлении.
Чем сдача квартиры в ипотеке в аренду отличается от обычной аренды?
Юридически оформление такое же: договор найма, акт, при сроке от года - регистрация обременения в Росреестре. Отличие в том, что у квартиры есть залогодержатель, и его условия накладываются поверх обычных правил найма.
Можно ли сдавать квартиру в семейной ипотеке?
Формально закон не запрещает. Но у семейной ипотеки есть собственное условие о регистрации заёмщика в этом жилье на несколько лет - его нужно сверять отдельно от обычных банковских правил и держать в уме при планировании сдачи.
Что будет, если сдать без согласия?
Если договор требовал согласие, а его не было, это нарушение условий кредита. Банк вправе действовать в рамках своих договорных прав - вплоть до требования досрочно погасить долг. Конкретную санкцию ищите в своём договоре, а не в чужих историях из интернета.
Можно ли сдавать ипотечную квартиру в Крыму посуточно?
Если дом сдан, право собственности зарегистрировано и квартира жилая - вопрос решается так же, как в любом регионе: через договор и программу. Посуточный режим добавляет свои нюансы учёта гостей, но не отменяет залог.
Когда вместо этой статьи смотреть материал про ипотеку под инвестиции?
Когда вы уже прошли развилку «можно/нельзя» и считаете, сколько принесёт сдача, какой будет простой между заездами и какой платёж выдержит объект. Для этого на сайте есть отдельный материал про подготовку к инвестиционной ипотеке.
Ссылка скопирована