Ипотека для участников СВО: можно ли купить квартиру в Крыму

Кто считается участником СВО для этой льготы
Круг людей, которым доступна та или иная льготная ипотека, задают закон и правила конкретной программы, а не рекламные объявления банков. Базовый документ для подтверждения статуса - справка о факте участия в специальной военной операции, порядок оформления которой установлен постановлением Правительства РФ от 9 октября 2024 года № 1354. Справку выдают участникам, а в части случаев - и членам их семей.
Это важно для поиска «ипотека для военных сво» и «ипотека для военных»: в большинстве случаев человек ищет именно льготу за участие в СВО, а не накопительную систему контрактников, которая существует отдельно и без привязки к боевым действиям. Если вы контрактник без статуса участника СВО, льгота из этой статьи может быть вам недоступна - для военной ипотеки по накопительной системе действуют свои правила.
Здесь мы не занимаемся подтверждением статуса и не советуем, как оформить справку в обход профильного ведомства - это вопрос к военному комиссариату и к воинской части. Банк и оператор программы на этапе заявки всё равно потребуют официальный документ, а не пересказ истории заёмщика.
Что касается членов семьи - в части программ, например в сельской ипотеке, право на льготу распространяется и на супругу или вдову участника, если она не вступила в повторный брак. В других программах круг лиц может быть уже. Прежде чем планировать покупку квартиры в Крыму или где-либо ещё, свериться стоит именно с правилами той программы, под которую вы заходите - единого списка «кто угодно из семьи» не существует.
Условия ипотеки для участников СВО в 2026 году
Если коротко, «ипотека для участников СВО в 2026» - зонтичное название сразу нескольких программ, а не один документ с одной строкой условий. Отдельной федеральной ипотеки, которая автоматически давала бы каждому участнику СВО сниженную ставку независимо от региона покупки, на дату текста нет.
Среди действующих направлений, где статус участника СВО - одно из условий входа:
- Ипотека на новых территориях - ставка до 2% годовых, первоначальный взнос от 10%, максимальная сумма кредита до 6 млн рублей. Регион покупки - ДНР, ЛНР, Запорожская и Херсонская области, а также Курская и Белгородская области по смежным мерам поддержки. Республика Крым и Севастополь в перечне регионов этой программы не упоминаются.
- Дальневосточная и арктическая ипотека - ставка до 2% годовых, первоначальный взнос от 20%, лимит кредита до 6 млн рублей, а для отдельных объектов - до 9 млн рублей. Жильё должно находиться на территории субъектов ДФО или в Арктической зоне России.
- Сельская ипотека - доступна участникам СВО, их супругам, а также вдовам и вдовцам, если они не вступили в повторный брак. Объект должен находиться на сельской территории, в сельской агломерации или в опорном населённом пункте, перечень которых утверждает регион.
- Военная ипотека по накопительной системе (НИС) - отдельный механизм для военнослужащих, включённых в реестр, с исключением для участников СВО по минимальному сроку участия.
Каждая программа - самостоятельный документ со своими цифрами, и ни одна официально не называется просто «ипотека для участников СВО» с единой ставкой на все случаи. Когда вы видите в поиске формулировку «условия ипотеки для участников сво», разумно сразу уточнять: условия какой программы вас интересуют и под какой регион вы покупаете жильё. Банк на этапе одобрения всё равно проверяет заявку по конкретной программе, а не по общему статусу участника.
Военная ипотека для участников СВО: чем она отличается от накопительной
Запрос «военная ипотека для участников сво» объединяет два разных продукта, и их стоит развести сразу, чтобы не потратить время не на тот документ.
Накопительно-ипотечная система - механизм для военнослужащих по контракту, который работает через реестр участников и целевой жилищный займ. По общему правилу право на заём появляется не раньше, чем через три года участия в системе. Для военнослужащих - участников СВО сделано исключение: условие о трёхлетнем сроке на них не распространяется, и заём можно оформить раньше. Покупка квартиры по НИС возможна на всей территории России, включая Крым, но конкретный объект всё равно должен соответствовать требованиям банка и программы.
Льгота участнику СВО, о которой мы говорим в этой статье, устроена иначе. Она не связана с накоплениями на именном счёте и не требует стажа в какой-либо системе: статус участника боевых действий сам по себе открывает доступ к конкретной жилищной программе - новые территории, Дальний Восток и Арктика, село, а не к накопительному счёту.
 Льгота участника СВО и военная ипотека НИС — разные продукты: разное основание для входа, разный срок ожидания и разные требования к региону покупки.
Если вам нужен именно сертификат военнослужащего по накопительной системе, а не льгота за участие в СВО, вопрос сумм начислений и условий банков по военной ипотеке лучше разбирать отдельно - можно начать с материала о сертификате на жильё для военнослужащих в Севастополе. Здесь реестр НИС и суммы накоплений мы не разбираем.
Льготная ипотека для участников СВО: не путать с семейной и другими программами
Льготная ипотека для участников СВО - не отдельный зонтичный бренд наравне с семейной, IT-ипотекой или сельской ипотекой для всех. Это название той же меры поддержки, о которой шла речь выше: набора программ, где статус участника СВО - условие входа.
Путаница чаще всего возникает так: читатель видит заголовок про семейную ипотеку со сниженной ставкой, где параметры шкалы менялись с 1 октября, и решает, что это и есть льгота для участников СВО. Это не так - семейная ипотека ориентируется на наличие детей в семье, а не на статус участника боевых действий. Участник СВО может подходить и под семейную ипотеку, если в семье есть дети нужного возраста, но это отдельное основание, а не льгота по этой статье.
Такая же путаница бывает с ипотекой на 2% для новых территорий: она не распространяется на Республику Крым и Севастополь, хотя тоже доступна в том числе участникам СВО, если объект находится в перечисленных регионах. Подробнее о том, кому и на какие объекты доступна эта программа, мы разбирали в отдельном материале про ипотеку 2% на новые территории - географию этой программы с Крымом смешивать не стоит.
Можно ли купить квартиру в Крыму по программе для участников СВО
Честный ответ: единой льготы специально «для участников СВО в Крыму» с отдельной ставкой в открытых источниках на дату этого текста нет. Дальше - разбор по программам, которые реально существуют.
Ипотека на новых территориях рассчитана на ДНР, ЛНР, Запорожскую и Херсонскую области, плюс Курскую и Белгородскую. Республика Крым и Севастополь в перечне регионов этой программы не названы - значит, купить квартиру в Крыму по её правилам нельзя.
Дальневосточная и арктическая ипотека устроена иначе и требует внимательности. По отдельным категориям её расширили на защитников приграничных территорий, и в перечень таких территорий попали Республика Крым и Севастополь. Но это расширение касается права человека, который защищал приграничную территорию, получить доступ именно к дальневосточной ипотеке - а объект покупки по этой программе должен находиться в субъекте ДФО или в Арктической зоне. Статус жителя или защитника Крыма может открыть дорогу к покупке квартиры во Владивостоке или Мурманске на льготных условиях, но не к покупке квартиры в самом Крыму по этой же программе.
Сельская ипотека теоретически может сработать для Крыма, если конкретный объект находится на территории, которую регион включил в свой перечень сельских территорий, сельских агломераций или опорных населённых пунктов. Эти перечни утверждаются на уровне субъекта, и единого готового списка по Крыму в открытых федеральных источниках на дату текста мы не нашли - его нужно запрашивать в профильном региональном ведомстве или смотреть на странице банка-оператора программы.
Отдельно скажем про новость о возможной ставке 6% для покупателей жилья в Крыму и Севастополе, которая обсуждалась 5 октября 2026 года. Это инициатива регионального уровня, адресованная всем покупателям жилья на полуострове, а не льгота именно для участников СВО. Путать эти два сюжета не стоит: даже если инициатива будет принята, это будет отдельный документ со своими условиями, а не часть льготы, о которой мы говорим здесь.
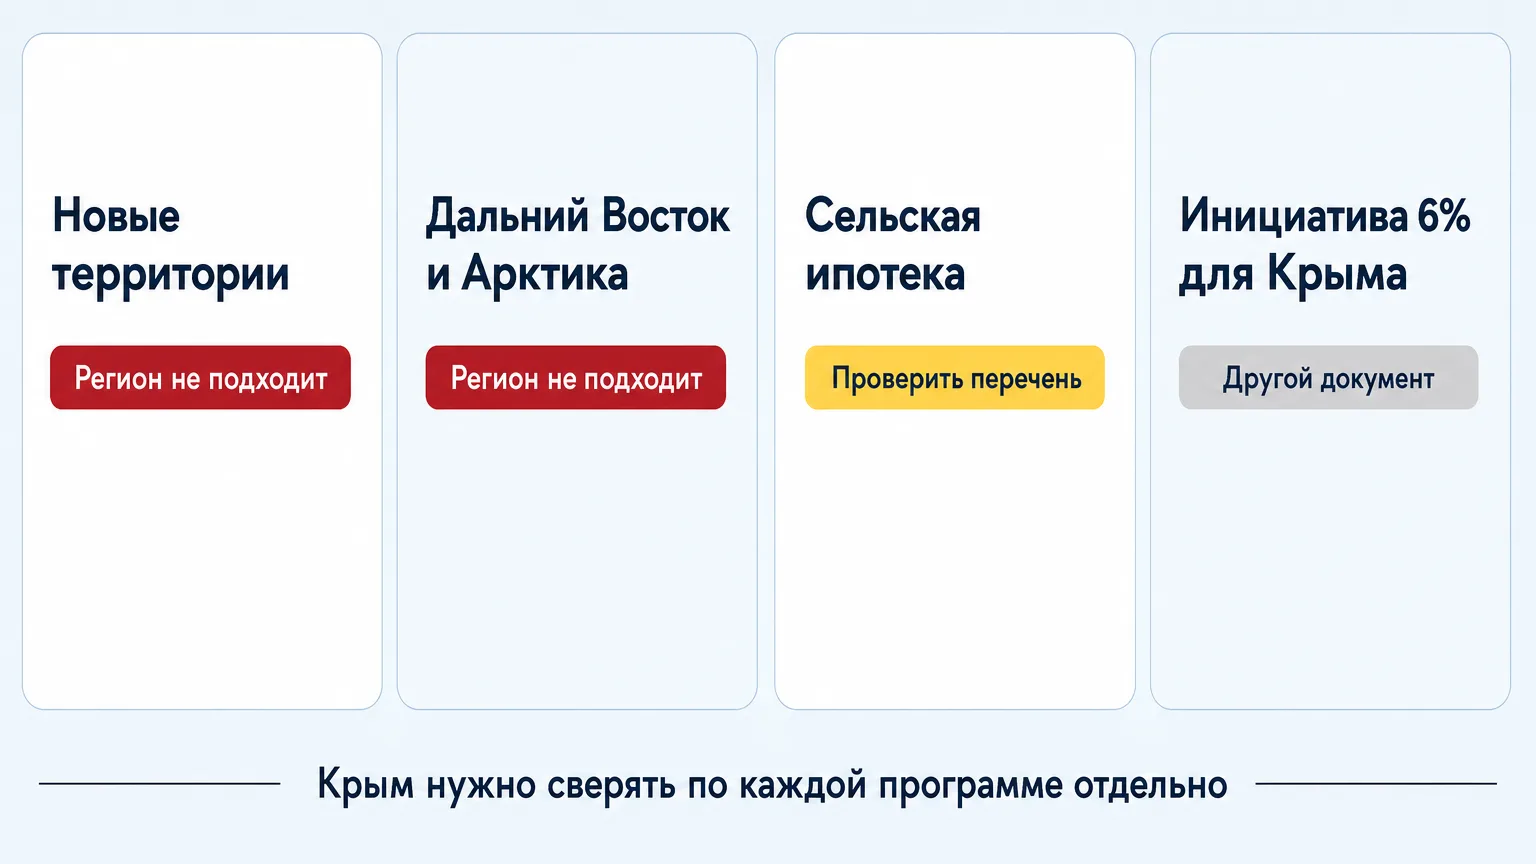 Статус Крыма разный в каждой программе: по большинству он не подходит напрямую, а инициатива о 6% для Крыма — отдельный документ, не льгота участникам СВО.
Если вы подбираете новостройку в Крыму - в Симферополе, Ялте, Евпатории, Алуште или Севастополе - и хотите понять, какие ипотечные программы банков-партнёров там вообще работают сейчас, вне зависимости от статуса участника СВО, это отдельная тема - мы разбирали её в материале об ипотеке на новостройку в Крыму в 2026 году. Общую карту ипотечных программ на курорт мы собирали отдельно - она не про льготу участникам СВО, а про весь набор доступных программ на побережье.
Какое жильё смотреть: чек-лист перед сделкой
Прежде чем закладывать конкретный объект в заявку на любую из льготных программ, пройдитесь по нескольким пунктам.
Статус помещения. Жильё по большинству льготных программ - это жилое помещение: квартира или дом. Апартаменты с нежилым или гостиничным статусом банк может не засчитать как подходящий объект, если правила прямо требуют жилое помещение. Это требование самой программы, а не придирка банка - приравнивать апартаменты к квартире заранее не стоит, итоговое решение принимает банк и оператор программы.
Первичка или вторичка. У разных программ разные требования: где-то можно строить индивидуальный дом, где-то речь только о квартире у застройщика, где-то допустима вторичка. Сверяйте это по правилам конкретной программы, а не по памяти о другой льготе.
Регион объекта. Это главный пункт для читателя, который держит в голове Крым. Регион, где находится квартира, должен буквально входить в перечень территорий программы. Если регион не назван прямо - рассчитывать на льготу не стоит, даже если статус участника СВО у вас есть.
Аккредитация дома у банка. Отдельно от правил программы - дом должен быть аккредитован банком, который работает по этой программе, и строиться по эскроу-счетам, если это новостройка. Застройщик может говорить, что у него есть льготная ипотека, но решение всё равно принимает банк по своим внутренним критериям.
Сумма сделки и условия по взносу. Даже если регион и тип жилья подходят, у программы может быть лимит кредита меньше стоимости квартиры - тогда разницу придётся закрывать своими средствами или другим кредитом. Это стоит прикинуть заранее, а не на стадии одобрения.
 Перед сделкой пройдитесь по пяти пунктам: статус помещения, тип сделки, регион объекта, аккредитация дома у банка и лимит суммы по программе.
Частые ошибки при выборе ипотеки для участников СВО
Несколько сценариев, которые встречаются чаще всего и которые стоит проверить до подачи заявки.
Принять свидетельство НИС за льготу участнику СВО. Это два разных документа с разными условиями входа - сумма накоплений и сроки по НИС не равны правилам льготной программы для участников СВО.
Считать, что обсуждение ставки 6% для Крыма уже является действующей программой. Пока это не закреплённый акт, который можно приложить к заявке в банк, - это предмет обсуждения на уровне региона.
Переносить условия ипотеки 2% на новых территориях на Крым. Географически это разные перечни регионов, и смешать их в одной заявке не получится.
Подставлять ставку или лимит семейной ипотеки вместо условий льготы для участников СВО. Это разные основания для получения кредита, даже если заёмщик по факту подходит под оба.
Считать, что любой дом в Крыму точно аккредитован под льготную программу. Аккредитацию конкретного дома у конкретного банка нужно проверять отдельно, а не исходить из общей репутации застройщика.
Если вы сейчас выбираете новостройку или апартаменты в Крыму и хотите заранее понять, какой объект может подойти под ту или иную ипотечную программу, можно начать с подбора - мы смотрим конкретные жилые комплексы в каталоге новостроек и сверяем их статус с требованиями банков.
Новостройки Крыма в каталоге BEREGA
Ниже — объекты из каталога BEREGA с актуальными ценами, шахматкой и условиями покупки. Точные параметры лота уточняйте перед бронированием.
Новостройки Крыма в каталоге BEREGA

Частые вопросы
Кому дают ипотеку для участников СВО?
Право на льготу определяет статус участника СВО, подтверждённый справкой по единому порядку - постановление Правительства РФ № 1354 от 9 октября 2024 года, и условия конкретной программы: новых территорий, дальневосточной и арктической ипотеки, сельской ипотеки или военной ипотеки по накопительной системе. Для каждой программы круг лиц и объектов отличается, единого реестра на все случаи нет.
Какие условия ипотеки для участников СВО действуют в 2026 году?
Единой ставки и лимита нет - условия зависят от программы. По новым территориям заявлены ставка до 2% годовых, лимит кредита до 6 млн рублей, взнос от 10%. По дальневосточной и арктической ипотеке - до 2% годовых, взнос от 20%, лимит до 6 млн рублей, а для отдельных объектов до 9 млн рублей. По сельской ипотеке и военной ипотеке по НИС условия устанавливают регион и банк, их стоит уточнять на дату сделки.
Чем военная ипотека для участников СВО отличается от накопительной?
Накопительная ипотека - это именной счёт военнослужащего в реестре НИС и целевой жилищный займ, право на который обычно появляется через три года участия в системе. Для участников СВО это условие о трёхлетнем сроке не действует. Льгота за статус участника СВО работает иначе - она открывает доступ к конкретной жилищной программе по самому факту статуса, без накопительного счёта.
Что значит запрос «ипотека для военных», если нужна льгота СВО?
В этом запросе часто смешаны два сюжета - накопительная ипотека контрактников и льгота за участие в СВО. Если вам нужна именно льгота за участие в боевых действиях, смотрите условия программ новых территорий, дальневосточной и арктической или сельской ипотеки, а не реестр НИС.
Есть ли льготная ипотека для участников СВО отдельно от семейной?
Да, это разные основания для кредита. Семейная ипотека ориентирована на наличие детей в семье и действует по своей шкале ставок. Льгота для участников СВО привязана к статусу участника и работает в рамках программ новых территорий, Дальнего Востока и Арктики, села - независимо от того, есть ли в семье дети.
Можно ли купить квартиру в Крыму по этой программе?
По программе новых территорий - нет, Крым и Севастополь не входят в её перечень регионов. По дальневосточной и арктической ипотеке статус защитника приграничной территории, включая Крым и Севастополь, даёт доступ к покупке жилья в ДФО или Арктике, но не в самом Крыму. По сельской ипотеке теоретически возможно, если объект входит в региональный перечень сельских территорий - это нужно проверять отдельно. Отдельной льготы, которая прямо называла бы Крым регионом покупки для всех участников СВО, на дату текста мы не нашли.
Подходит ли под эту льготу обсуждение ипотеки 6% для Крыма?
Нет. Инициатива о ставке 6% для покупателей жилья в Крыму и Севастополе, которая обсуждалась 5 октября 2026 года, - отдельная региональная тема для всех покупателей жилья на полуострове, а не льгота за статус участника СВО.
Можно ли взять апартаменты по льготе для участников СВО?
Зависит от требований конкретной программы. Если правила прямо требуют жилое помещение, апартаменты с нежилым или гостиничным статусом могут не подойти. Итоговое решение всегда принимает банк и оператор программы, а не рекламный материал застройщика.
Куда смотреть, если нужен сертификат военнослужащего, а не льгота СВО?
Это вопрос к военной накопительной системе - реестру участников НИС, целевому жилищному займу, сумме начислений. В этой статье такие расчёты не разбираются; если вам ближе эта тема, посмотрите материал о сертификате на жильё для военнослужащих в Севастополе.
Ссылка скопирована