Ипотека в Крыму 2026: действительно ли будет 6 процентов?
Ипотека в Крыму в 2026: что прозвучало
Разговор о новой программе начался не с приказа, а со слушаний. 5 октября 2026 года в Совете Федерации обсуждали проект федерального бюджета на 2027-2029 годы, и в ходе обсуждения губернатор Севастополя Михаил Развожаев поднял тему жилищного рынка Крыма и Севастополя.
Повод простой: в регионе построено и скоро будет сдано много жилья, но продаётся оно медленно. Строительным компаниям тяжело при текущей стоимости кредитов, а покупатели реже решаются на сделку. Развожаев предложил обратиться к опыту программы для новых территорий и сделать похожий инструмент для Крыма - но не с той же ставкой.
К разговору подключилась и Валентина Матвиенко: она попросила Минфин держать оба региона, Крым и Севастополь, на отдельном контроле. Антон Силуанов ответил осторожно: если инициатива поместится в программу развития Крыма и Севастополя, ведомство возражать не будет. Такая формулировка - не старт программы и не поручение подготовить постановление, а готовность рассмотреть вопрос при определённых условиях.
Именно из этой речи в прессе и соцсетях появилось название «крымская ипотека». Это имя из выступления, а не термин из закона. Сама идея пока существует на уровне обсуждения, и точно сказать, когда ипотека 2026 год в Крыму получит официальный статус, не может никто - ни чиновники, ни банки.
Какие параметры попросили
Из того, что прозвучало на слушаниях, можно выделить четыре пункта.
Во-первых, ставка - 6% годовых. Это отдельная цифра, не копия ипотеки 2% для новых территорий - ДНР, ЛНР, Запорожской и Херсонской областей: для Крыма и Севастополя предлагали другой процент, хотя саму модель сравнивали с той, что уже работает на новых территориях.
Во-вторых, окно для оформления кредита - полгода. То есть ограниченный период, в течение которого заёмщики смогут подать заявку на новых условиях, если программу утвердят.
В-третьих, срок погашения - до 15 лет. Это предложенный горизонт выплаты кредита, а не окончательно установленный максимум.
В-четвёртых, дата старта - 1 ноября 2026 года. Раньше в публичном поле звучала более поздняя дата, 1 января 2027 года, но губернатор Севастополя попросил сдвинуть запуск.
По смыслу выступления ипотека должна была распространяться на жителей Крыма и Севастополя. Но это пересказ слов, сказанных на слушаниях, а не формулировка из текста закона. Кто именно войдёт в круг заёмщиков - только прописанные в регионе, только определённые категории граждан или кто-то ещё - решит документ, если и когда он появится.
Чтобы не путать то, что действительно прозвучало, с тем, что додумывают журналисты и комментаторы, сведём параметры в таблицу.
| Что прозвучало в просьбе | Чего в новости нет |
|---|---|
| Ставка - 6% годовых | Лимит суммы кредита |
| Окно для подачи заявки - полгода | Размер первоначального взноса |
| Срок погашения - до 15 лет | Перечень конкретных жилых комплексов и домов |
| Предложенная дата старта - 1 ноября 2026 года | Отдельное правило для апартаментов |
| География - Крым и Севастополь | Окончательный и исчерпывающий круг заёмщиков |
Почему это ещё не условия ипотеки
Вопрос «ипотека в крыму условия» или «ипотека в крыму условия 2026» сейчас приводит не к тексту постановления, а к пересказу одного выступления. Это разные вещи.
Условия ипотеки появляются в два этапа. Сначала правительство или профильное ведомство выпускает постановление или приказ с параметрами программы: кто может получить кредит, какой лимит, какой первоначальный взнос, на какие объекты распространяется льгота. Затем банки на основе этого документа формируют оферту - конкретную ставку, пакет документов, сроки рассмотрения заявки. Путь выглядит так: выступление на слушаниях - решение поддержать инициативу или отклонить её - постановление - оферта банка с реальной ставкой. На дату материала пройден только первый шаг.
 До оферты банка с реальной ставкой нужно пройти ещё три шага — на 12 октября 2026 пройден только первый.
Таблица выше уже показывает, каких данных не хватает. Заполнять эти пробелы цифрами из других программ - например, брать лимит или первоначальный взнос из льготной ипотеки для новых территорий и переносить на Крым - не стоит. Это другая программа, с другими параметрами, и смешивать их нельзя до выхода отдельного документа по Крыму и Севастополю.
Какая ипотека в Крыму есть уже сейчас
Запрос «какая ипотека в крыму» объединяет сразу два смысла: что нового прозвучало в новостях и что реально работает в банках. Эта статья отвечает на первый вопрос. Для второго на сайте есть отдельный разбор - ипотека на новостройку в Крыму в 2026 году, где собраны программы, которые уже действуют, с которыми можно идти к банку сегодня, не дожидаясь новой ставки. Если нужно сразу увидеть всю картину действующих программ - семейную ипотеку, рыночные продукты, условия для апартаментов - проще посмотреть карту ипотечных программ на курортную недвижимость, а не искать всё по отдельным новостям.
Если коротко: сейчас в Крыму доступны программы банков-партнёров, которые работают в регионе, включая семейную ипотеку и рыночные продукты. Условия по ним зависят от объекта и профиля заёмщика, их стоит уточнять отдельно по каждому банку и жилому комплексу.
Отдельная причина, почему ставка по ипотеке в Крыму отличается от материковой России, - состав банков, которые работают в регионе: часть федеральных игроков в Крыму не представлена. Это тема отдельного материала на сайте и напрямую с предложением про 6% не связана, повторять её здесь не будем.
Льготная ипотека и чужие 6%
Отдельная путаница возникает вокруг словосочетания «льготная ипотека в крыму». Этот запрос сейчас смешивает минимум три разных смысла: уже действующие льготные программы, предложение под 6% со слушаний и федеральную семейную ипотеку, где тоже фигурирует цифра 6%.
Льготная ипотека в Крыму, которая реально работает на дату материала, - это существующие программы с господдержкой, прежде всего семейная ипотека для определённых категорий семей. Их параметры не связаны с предложением губернатора Севастополя и не меняются из-за слушаний в Совфеде.
Семейная ипотека в действующем виде предусматривает субсидирование ставки до уровня 6% годовых, но это другой документ, с другими условиями по составу семьи и количеству детей. Шкалу этой программы разворачивать здесь не будем - у неё своя логика и своя статья. Разница в одном: цифра «6%» в семейной ипотеке и цифра «6%», которую просили для всех жителей Крыма и Севастополя, - это разные предложения с разным кругом получателей.
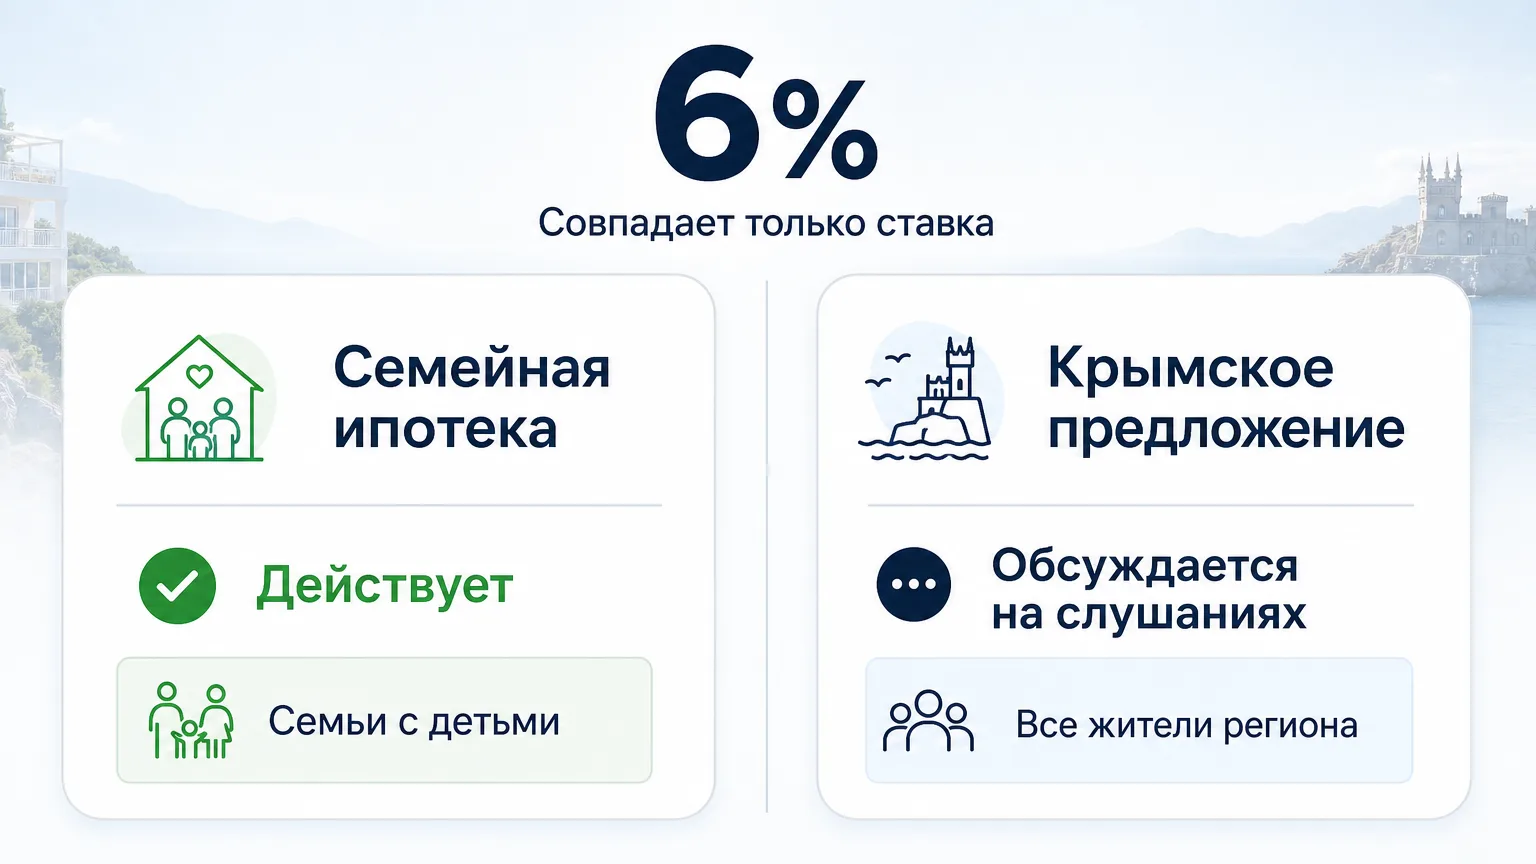 Одинаковая цифра 6% скрывает две разные программы — с разным кругом получателей и разным статусом.
Отдельно: федеральный спрос «ипотека 6 процентов» или «ипотека под 6 процентов» в большинстве случаев тоже относится к семейной программе, а не к региональной инициативе для Крыма. Если вы ищете именно крымское предложение, его статус пока один - предложение на слушаниях.
Севастополь
В выступлении губернатора Севастополь и Республика Крым названы вместе, как единая география предложения. Это не отдельная программа «только для Севастополя» и не вторая новость - речь шла об одном и том же предложении для двух регионов сразу.
Если нужен расчёт платежа по конкретной квартире в городе при текущих условиях, такой разбор есть в статье «Ипотека на квартиру в Севастополе: программы и расчёт платежа». Там считают платёж по программам, которые уже работают, - пересчитывать его под гипотетические 6% смысла нет, пока нет документа с официальной ставкой.
Что делать, пока постановления нет
Самая частая ошибка читателя, который наткнулся на новость про 6%, - решить, что сделку нужно либо ускорить, либо отложить до ноября. Оба варианта держатся на предположении, что программа точно заработает в заявленном виде и в заявленную дату. На момент написания статьи это предположение ничем не подтверждено.
Разумный план выглядит иначе. Сначала смотрите на конкретный объект: статус дома, этап строительства, работает ли эскроу-счёт, какой застройщик и какая у него репутация. Эти вопросы не зависят от того, появится 6% или нет, и решать их нужно в любом случае.
Затем уточняйте в банке действующие условия ипотеки - ставку, первоначальный взнос, какие программы применимы к выбранному объекту. Если по итогам расчёта сделка выгодна уже сейчас, откладывать её ради гипотетической ставки не обязательно: банк всё равно не подпишет договор на условиях, которых формально не существует.
Если программа в итоге заработает только для жителей Крыма и Севастополя или только для определённой категории заёмщиков - это решит документ, а не ожидания читателей новостей. Прогноз, вырастут ли цены на жильё в регионе из-за этой инициативы, в этом материале сознательно не строим: слишком много переменных, которые пока не определены. И сравнение с программой для новых территорий само по себе не означает, что её условия автоматически перенесутся на Крым, - это два разных предложения.
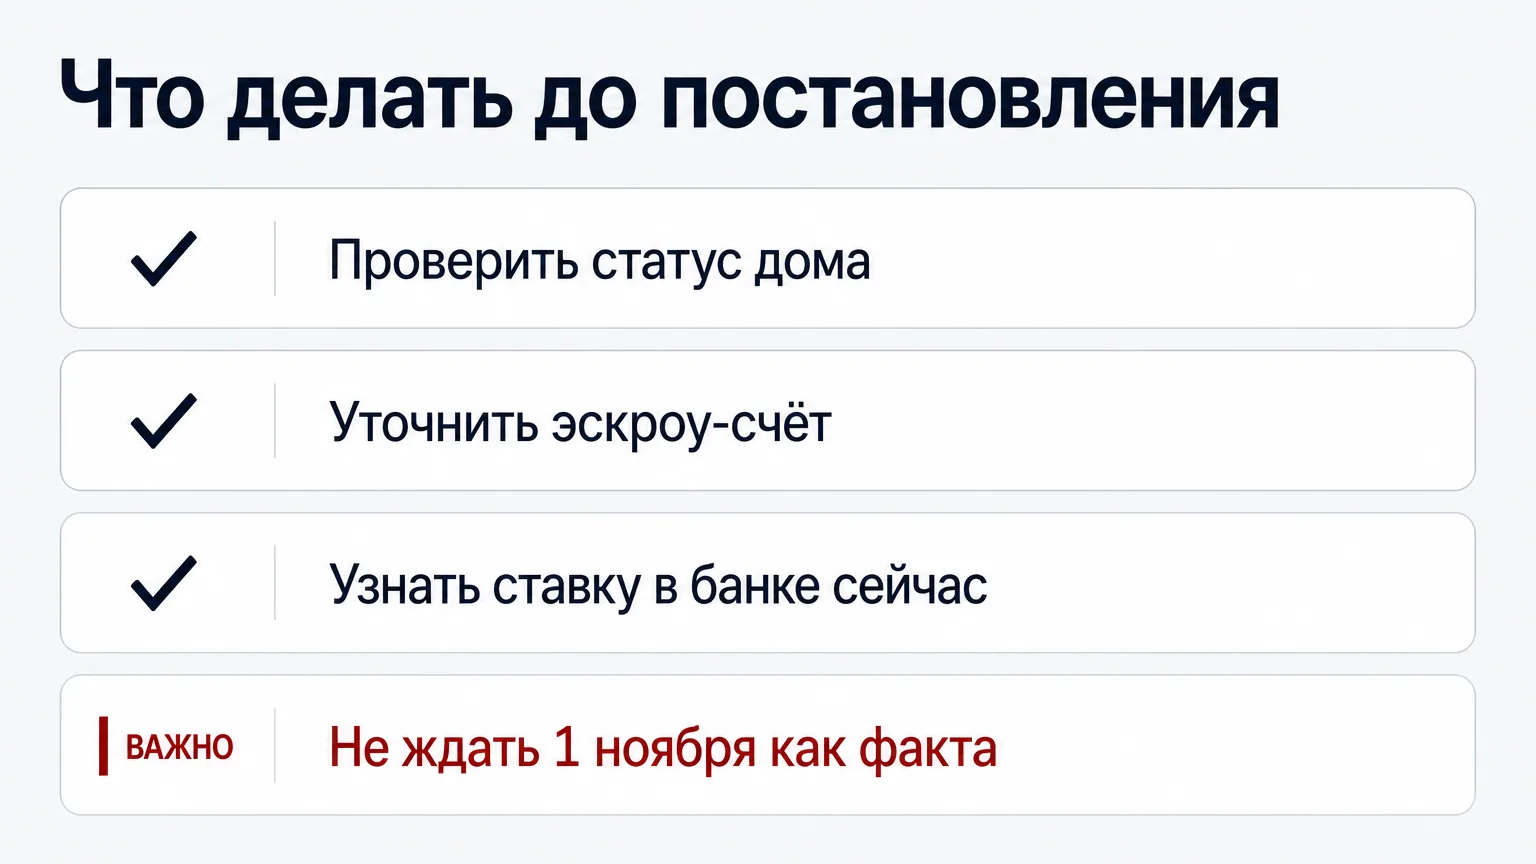 Действовать нужно по статусу конкретного объекта и текущим условиям банка — а не по дате из новости.
Ошибки, которые стоит не повторять
Несколько выводов, которые читатели иногда делают поспешно - и зря.
Принимать цитату чиновника за текст постановления. Слова на слушаниях - намерение, а не документ с юридической силой.
Переносить лимит кредита и размер первоначального взноса из программы 2% для новых территорий на Крым. Это разные инициативы, даже если модель похожа.
Считать, что 6% по семейной ипотеке - то же самое, что крымское предложение для всех жителей региона. Это два разных документа с разным кругом получателей.
Ждать 1 ноября 2026 года как гарантированную дату старта. Это дата из просьбы губернатора, а не из утверждённого графика.
Откладывать покупку «до льготы», которой формально ещё нет. Если нужный объект и условия устраивают сейчас, решение не обязано зависеть от будущего постановления - и от того, появится ли оно вообще в заявленном виде.
Если вы присматриваете новостройку или апартаменты в Крыму и хотите разобраться, какие условия ипотеки доступны именно под выбранный объект, оставьте заявку - поможем свериться со статусом конкретного дома и действующими программами банков, без привязки к несуществующим пока условиям.
Новостройки Крыма в каталоге BEREGA
Ниже — объекты из каталога BEREGA с актуальными ценами, шахматкой и условиями покупки. Точные параметры лота уточняйте перед бронированием.
Новостройки Крыма в каталоге BEREGA

Частые вопросы
Действительно ли в Крыму будет ипотека под 6%?
Пока нет. 5 октября 2026 года губернатор Севастополя предложил ставку 6% для Крыма и Севастополя на слушаниях в Совете Федерации, министр финансов сказал, что не будет возражать при определённых условиях. Постановления правительства, которое утверждало бы эту ставку, на дату материала нет, поэтому банк не может прописать 6% в кредитном договоре.
С какого числа её просят запустить?
С 1 ноября 2026 года просили дать старт программе, хотя раньше в обсуждении звучала более поздняя дата - 1 января 2027 года. Это предложенная дата из выступления, а не утверждённый график: без постановления она остаётся просьбой.
Это уже постановление или пока слушания?
Пока это предложение, прозвучавшее на парламентских слушаниях по бюджету. Постановление или приказ, которые переводили бы эту идею в статус программы с конкретными условиями, на дату материала не опубликованы.
Кому её просили: всем покупателям или жителям Крыма и Севастополя?
По смыслу выступления - жителям Крыма и Севастополя. Но итоговый круг заёмщиков, включая возможные ограничения по категориям, определит документ, если программу утвердят - пересказ речи не заменяет текст постановления.
Чем просьба отличается от ипотеки 2% на новых территориях?
Ставкой и географией. Для новых территорий - ДНР, ЛНР, Запорожской и Херсонской областей - уже действует льготная ипотека под 2%. Для Крыма и Севастополя предлагали другую цифру, 6%, и предложение сравнивали с действующей программой только как с моделью, а не как с источником одинаковых параметров.
Какие условия ипотеки в Крыму можно смотреть уже сейчас?
Уже сейчас в Крыму работают программы банков-партнёров, включая семейную ипотеку и рыночные продукты - их условия зависят от объекта и банка. Подробный разбор действующих программ собран в отдельной статье о новостройках в Крыму.
Есть ли отдельная программа 6% для Севастополя?
Нет, в выступлении Севастополь и Республика Крым названы вместе, как единая территория одного предложения. Отдельной программы «только для Севастополя» со ставкой 6% в найденных материалах нет.
Стоит ли откладывать сделку до 1 ноября 2026 года?
Откладывать сделку только из-за даты 1 ноября 2026 года не стоит: эта дата - из просьбы губернатора, а не из утверждённого решения. Если текущие условия ипотеки устраивают и объект подходит, решение можно принимать уже сейчас, не дожидаясь документа, который может и не появиться в заявленном виде.
Это то же самое, что семейная ипотека?
Нет. Действующая семейная ипотека тоже предусматривает субсидирование ставки до уровня 6%, но это отдельная программа с условиями по составу семьи, а не региональная инициатива для всех жителей Крыма и Севастополя. Цифра совпадает, документы и круг получателей - разные.
Ссылка скопирована