Ипотека на курортную недвижимость 2026: карта программ

Карта программ: что работает в Крыму, а что нет
Перед тем как разбирать каждую программу по отдельности, взгляните на картину целиком. Таблица ниже собрана по данным Банка России, Дом.РФ и Социального фонда России на осень 2026 года.
| Программа | Ставка | Первый взнос | Работает в Крыму |
|---|---|---|---|
| Рыночная ипотека, новостройка | около 17,8% | от 15% по условиям банка | Да |
| Рыночная ипотека, готовое жилье | около 12,8% | от 15% | Да |
| Семейная ипотека | 6% | от 20% | Да, для новостроек по ДДУ или договору купли-продажи |
| ИТ-ипотека | до 6% | от 20% | Да, кроме вторичного рынка |
| Ипотека новых территорий | до 2% | по условиям программы | Нет - только ДНР, ЛНР, Запорожская и Херсонская области |
| Дальневосточная и арктическая ипотека | до 2% | по условиям программы | Нет - Севастополь исключен прямо в правилах программы |
| Сельская ипотека | сниженная ставка | по условиям программы | Точечно - не действует в административных центрах, нужна проверка по муниципалитету |
Дальше - детали по каждой строке: требования к заёмщику, ограничения по объекту и подводные камни, которые в таблицу просто не поместились.
Рыночная ипотека: сколько стоит кредит на курортный объект сейчас
Рыночная ипотека остаётся основным инструментом для тех, кто не подходит под льготные программы. По данным Банка России, в июле 2026 года средневзвешенная ставка по жилищным кредитам на рыночных условиях составила 17,8% на новостройки и 12,8% на вторичном рынке. Разница в пять пунктов объясняется просто: банки закладывают в ставку по новостройкам риск незавершённого строительства, а по готовому жилью риск ниже - объект уже существует, и оценить его как залог можно сразу.
Ключевая ставка ЦБ в 14% годовых - это база, от которой банки считают надбавку за риск, срок и первый взнос. При взносе 30-40% условия обычно ближе к нижней границе диапазона. При взносе 15-20% ставка выше, а некоторые банки требуют дополнительное страхование объекта или жизни заёмщика.
Не все федеральные банки одинаково охотно работают с Крымом, и региональная специфика ставок здесь заметна: полуостров имеет собственную логику одобрения кредитов, отличную от материковой России, и это тоже влияет на итоговые условия конкретного предложения.
Семейная ипотека: условия 2026 года и новые правила с февраля
Семейная ипотека - самая доступная программа для семей с детьми, и она применима к новостройкам Крыма. Условия на август 2026 года: ставка 6% годовых, первый взнос от 20%, срок до 30 лет, максимальная сумма кредита - до 6 млн рублей для большинства регионов страны.
С 1 февраля 2026 года правила изменились в двух моментах. Первый: супруги теперь обычно должны выступать созаёмщиками по договору, исключения предусмотрены отдельно и касаются узкого круга случаев. Второй: семье доступен только один льготный кредит - если родители уже использовали программу для другого объекта, повторно оформить её не получится.
Купить по семейной ипотеке можно квартиру в новостройке - по договору долевого участия или по договору купли-продажи у застройщика. Программа закрывает большую часть предложения в новых жилых комплексах Крыма, но не распространяется на вторичный рынок и не подходит для апартаментов, если объект не оформлен как жилое помещение. Пошаговый разбор условий - в материале ипотека на новостройку в Крыму в 2026 году.
ИТ-ипотека: для кого работает на курорте
ИТ-ипотека в 2026 году даёт ставку до 6% годовых, первый взнос от 20% и льготную сумму кредита до 9 млн рублей. При комбинировании с рыночным кредитом сумму можно увеличить - удобно, если стоимость объекта выше лимита программы.
Программа доступна сотрудникам аккредитованных Минцифры организаций при стаже в ИТ-компании не менее трёх месяцев, подтверждённом доходе и возрасте заёмщика до 50 лет включительно. Действует она на всей территории России, кроме Москвы и Санкт-Петербурга - для Крыма географических ограничений нет.
Важное условие: по ИТ-ипотеке нельзя купить жилье на вторичном рынке. Подходит только первичка - квартира в строящемся доме по ДДУ или готовая квартира от застройщика. Для удалённых сотрудников ИТ-компаний, которые рассматривают курортное жилье как второй дом или планируют переезд, это одна из самых выгодных программ 2026 года.
Материнский капитал как первый взнос
Материнский капитал можно направить на первый взнос по ипотеке или на погашение кредита сразу после получения сертификата - трёхлетия ребёнка ждать не нужно. Касается это и покупки новостройки в Крыму, если объект соответствует требованиям программы.
Средства предназначены для покупки жилого помещения - квартиры, дома или доли в квартире. Объект должен находиться на территории России и оформляться в общую собственность родителей и детей. Здесь первая ловушка для покупателей курортной недвижимости: если рассматриваемый объект юридически - апартаменты, а не квартира, материнский капитал использовать не получится, потому что апартаменты не относятся к жилому фонду.
Апартаменты юридически не входят в жилищный фонд. Банк России отдельно выделяет кредиты на помещения, не входящие в жилищный фонд, но предназначенные для временного проживания - именно так формально описываются апартаменты в разъяснениях регулятора.
Практическое следствие: ипотека на гостиницы, апарт-отели и другие нежилые помещения возможна на общих основаниях, но льготные жилищные правила на них не распространяются. На апартаменты не работают ни семейная ипотека, ни маткапитал, ни специальные жилищные условия банков - только рыночный кредит, часто на 1-3 пункта дороже, чем на квартиру, и с более высоким первым взносом.
 Апартаменты не входят в жилищный фонд, поэтому семейная ипотека, материнский капитал и льготные ставки к ним не применяются — доступен только рыночный кредит на менее выгодных условиях.
Перед бронированием лота сверьте статус объекта: жилое или нежилое помещение - от этого зависит доступная ипотечная программа и возможность прописки. Подробнее - в материале ипотека на апартаменты в Крыму: банки и условия 2026.
Как банк оценивает курортный объект: аккредитация и залог
Не каждый банк одобряет ипотеку на любой объект в Крыму. Кредитор смотрит на три момента: аккредитован ли жилой комплекс у конкретного банка, какой статус у застройщика и что происходит с проектным финансированием на этапе строительства. Если банк вышел из проекта или застройщик не проходит по внутренним требованиям кредитора, ипотеку на конкретный лот получить не удастся - даже при отличной кредитной истории покупателя.
Апарт-комплексы проверяются строже: банк смотрит, оформлен ли объект по ФЗ-214, открыт ли эскроу-счёт и на каких условиях управляющая компания планирует эксплуатацию здания после сдачи. Перед бронированием лота стоит запросить у застройщика список банков-партнёров и уточнить, распространяется ли аккредитация на конкретную очередь строительства - такие ограничения встречаются нередко.
Льготные программы, которые не действуют в Крыму
Покупатели курортной недвижимости часто встречают в объявлениях условия со ставкой 2% и пытаются применить их к объекту в Ялте или Севастополе. Разбираем, почему это не работает.
Льготная ипотека по ставке до 2% предусмотрена для территории новых регионов - ДНР, ЛНР, Запорожской и Херсонской областей. Крым и Севастополь в перечне территорий этой программы не указаны, хотя географически иногда объединяются с новыми регионами в бытовой речи.
Дальневосточная и арктическая ипотека привязана к территории Дальнего Востока и сухопутным территориям Арктической зоны. В правилах программы прямо указано: оформить эту льготную ипотеку в Севастополе нельзя - формулировка встречается в официальных разъяснениях банков-участников.
Сельская ипотека теоретически применима к части крымских территорий, но не действует в административных центрах регионов. Прежде чем рассчитывать на неё, проверьте статус конкретного населённого пункта и муниципалитета - для курортных городов ЮБК и крупных райцентров вероятность отказа высокая.
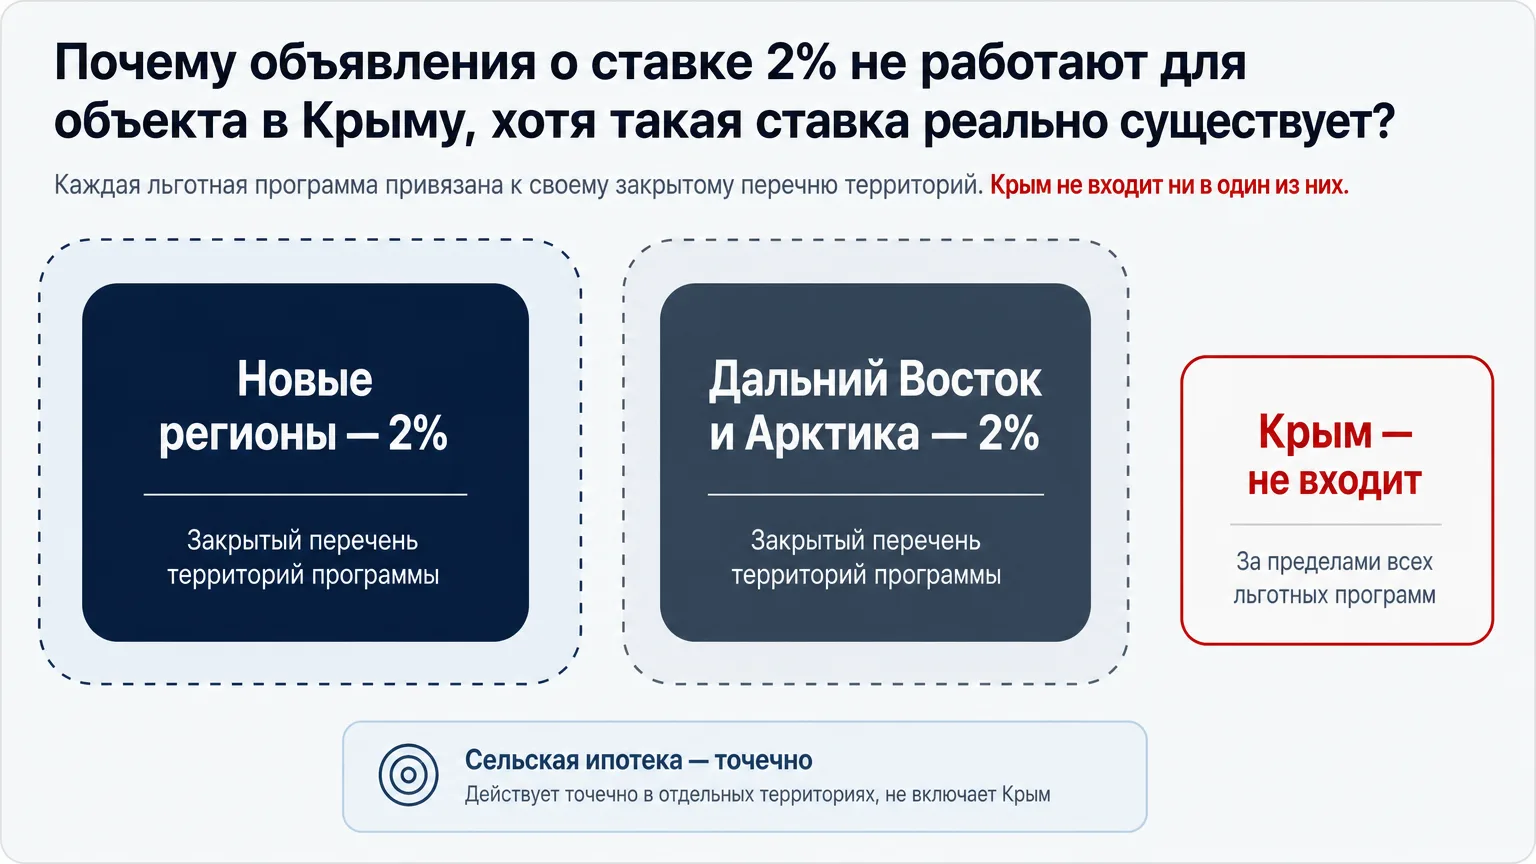 Льготные ставки до 2% закреплены за конкретными территориями — новыми регионами и Дальним Востоком с Арктикой — а Крым и Севастополь не входят ни в один из этих перечней.
Пример расчёта: насколько семейная ипотека дешевле рыночной
Возьмём условный объект за 8 млн рублей с первым взносом 20% - 1,6 млн рублей, кредит 6,4 млн рублей на 20 лет.
При рыночной ставке 17,8% годовых ежемесячный платёж составит около 98 тыс рублей - это ориентировочный расчёт без учёта страховки и комиссий банка, точные цифры зависят от условий конкретного кредитора.
Если тот же покупатель подходит под семейную ипотеку и берёт кредит 6 млн рублей под 6% годовых на 20 лет, платёж снижается до примерно 43 тыс рублей в месяц. Разница - больше двух раз, и именно поэтому семейная ипотека остаётся самым выгодным инструментом для тех, кто попадает в критерии программы.
Для покупателей без права на льготные программы разница между ставками 12,8% на готовое жилье и 17,8% на новостройку тоже существенна: на кредите 6 млн рублей на 20 лет это около 15 тыс рублей разницы в месяц, или порядка 3,6 млн рублей за весь срок кредита. Отсюда и распространённая ситуация: готовые объекты в Крыму иногда выгоднее по совокупной стоимости кредита, даже если цена за квадратный метр выше, чем на этапе строительства.
Ипотека, рассрочка или комбинация: как выбрать для конкретного объекта
Универсального ответа здесь нет - выбор зависит от бюджета, срока владения и цели покупки. Рыночная ипотека под 12,8-17,8% годовых утяжеляет ежемесячный платёж, но даёт право собственности сразу после регистрации. Рассрочка от застройщика часто выгоднее на этапе строительства: часть застройщиков предлагает график без процентов на 1-2 года, но требует крупных траншей к сдаче объекта.
Комбинированная схема - рассрочка на этапе стройки с переходом в ипотеку к моменту получения ключей - подходит тем, кто ждёт продажи текущего жилья или планового поступления средств. Разница по итоговой сумме может быть существенной, поэтому считайте оба сценария в конкретных цифрах, а не ориентируйтесь на усреднённые проценты из рекламы.
 Ипотека даёт право собственности сразу после регистрации, рассрочка снижает нагрузку на этапе строительства, а комбинированная схема соединяет оба варианта к моменту сдачи объекта.
Если под ваш профиль подходит семейная или ИТ-ипотека - выгода очевидна: ставка 6% против рыночных 17,8% меняет ежемесячный платёж в разы. Если нет - сравнение ипотеки и рассрочки застройщика стоит делать по конкретному объекту и графику платежей, а не по общим цифрам с сайта банка.
Мы помогаем подобрать объект в Крыму и рассчитать разные сценарии покупки - рыночную ипотеку, льготную программу и рассрочку от застройщика - под ваш бюджет и сроки. Оставьте заявку на подбор через форму на сайте, и мы подготовим расчёт по конкретным жилым комплексам.
Новостройки Крыма в каталоге BEREGA
Ниже — объекты из каталога BEREGA с актуальными ценами, шахматкой и условиями покупки. Точные параметры лота уточняйте перед бронированием.
Новостройки Крыма в каталоге BEREGA

Частые вопросы
Можно ли оформить семейную ипотеку на квартиру в новостройке Крыма?
Да, если объект оформляется по договору долевого участия или договору купли-продажи у застройщика. Ставка - 6% годовых, первый взнос от 20%, максимальная сумма кредита - до 6 млн рублей для большинства регионов. С 1 февраля 2026 года супруги обычно оформляются созаемщиками, а семье доступен только один льготный кредит.
Доступна ли ипотека на апартаменты в Крыму, если статус объекта нежилой?
Да, но на общих основаниях, без льготных жилищных программ. Апартаменты не входят в жилищный фонд, поэтому семейная ипотека, ИТ-ипотека и маткапитал на них не действуют. Ставка и первый взнос обычно выше, чем на квартиру - конкретные условия зависят от банка и аккредитации проекта.
Можно ли использовать материнский капитал как первый взнос при покупке жилья в Крыму?
Да, средства можно направить на первый взнос сразу после получения сертификата, без ожидания трехлетия ребенка. Условие - объект должен быть жилым помещением и оформляться в общую собственность родителей и детей. Для апартаментов эта возможность не работает.
Подходит ли ИТ-ипотека для покупки в Крыму?
Да, программа действует на всей территории России, кроме Москвы и Санкт-Петербурга, значит и в Крыму работает. Ставка до 6%, взнос от 20%, льготная сумма до 9 млн рублей. Купить можно только новостройку по ДДУ или у застройщика - вторичный рынок и апартаменты программа не покрывает.
Какие льготные программы со ставкой 2-3% не работают в Крыму?
Не действуют программа для новых территорий (ДНР, ЛНР, Запорожская и Херсонская области), дальневосточная и арктическая ипотека - для Севастополя это прямо прописано в правилах банков-участников. Сельская ипотека применима точечно и не работает в административных центрах.
Что выбрать для курортной недвижимости в 2026 году: ипотеку, рассрочку или комбинацию?
Зависит от бюджета и сроков. Если вы подходите под семейную или ИТ-ипотеку - это самый выгодный вариант из доступных. Если нет, сравнивайте рыночную ипотеку и рассрочку застройщика по конкретному объекту: иногда выгоднее рассрочка на этапе стройки с переходом в ипотеку к моменту сдачи дома.
Ссылка скопирована