Ипотека без первоначального взноса: можно ли взять в 2026

Что такое ипотека без первоначального взноса
Первоначальный взнос - часть стоимости жилья, которую покупатель платит из своих денег, не из этого кредита. Ноль значит, что кредитор соглашается профинансировать всю сумму сделки целиком. Вопрос «можно ли ипотеку без первоначального взноса» звучит в поиске постоянно, и короткий ответ такой: нет, если речь о классической банковской ипотеке на полную стоимость квартиры. В большинстве случаев банк просто не идёт на такую сделку.
Взнос банку нужен по двум причинам. Во-первых, он снижает сумму долга и ежемесячный платёж, а значит снижает риск, что заёмщик перестанет платить. Во-вторых, собственные деньги в сделке показывают, что у человека есть финансовая подушка, а не только намерение купить квартиру. Поэтому вопрос, можно взять ипотеку без первоначального взноса или нет, в чистом виде почти всегда закрывается отказом: банки системно избегают сделок, где весь риск лежит на них одних.
Есть и регуляторная причина. Банк России ограничивает долю самых рискованных ипотечных кредитов через макропруденциальные лимиты - они учитывают размер первоначального взноса, долговую нагрузку заёмщика и срок кредита. Прямого запрета на нулевой взнос это не создаёт, но банкам становится дороже и сложнее выдавать такие кредиты. На практике их почти нет. Увидели рекламу с обещанием нуля - первый вопрос простой: это банковская ипотека или какая-то другая форма расчёта за квартиру.
 Взнос одновременно снижает сумму долга, подтверждает финансовую устойчивость заёмщика и учитывается в лимитах Банка России — поэтому нулевой взнос системно редкое исключение, а не частный случай.
Ипотека без первоначального взноса в 2026 году
Год в запросе - про актуальность условий, не про отдельный государственный продукт. Программы «ипотека без первоначального взноса 2026» как единого закона или федеральной инициативы не существует: правила и рыночной, и льготной ипотеки устанавливают банки и операторы господдержки, и эти правила проверяются на дату сделки, а не берутся из памяти.
На момент подготовки этого материала минимальный взнос по семейной ипотеке на дом.рф зафиксирован на уровне 20% стоимости жилья. С 1 февраля 2026 года действует дополнительное ограничение: одна семья может получить только один льготный кредит по программе. Правило сужает круг тех, кто может претендовать на льготную ставку, но никак не снимает требование к взносу - это два разных параметра одной сделки.
Если читаете текст позже выхода статьи или видите в рекламе другую цифру, не ориентируйтесь на память - сверьте актуальные условия у конкретного банка или оператора программы. Устаревшая цифра из старой публикации может стоить вам дня, потраченного на заявку, которая не пройдёт одобрение по текущим правилам. Подробный разбор условий по разным ипотечным продуктам на курортную недвижимость собран в карте ипотечных программ 2026.
Квартира в ипотеку без первоначального взноса
Запросы «квартира в ипотеку без первоначального взноса» и «купить квартиру в ипотеку без первоначального взноса» - по сути один и тот же вопрос, заданный разными словами. Человек хочет жильё, кредит - только способ до него добраться. Ответ не меняется от формулировки: смотрите в договор, откуда кредитор или продавец берёт деньги на оставшуюся часть цены.
На вторичном рынке нулевой взнос встречается реже, чем на новостройках, и требования к заёмщику там обычно жёстче: банк может попросить дополнительный залог, более высокий доход или поручителя. Купить квартиру без первоначального взноса на вторичке в классическом виде - скорее исключение под конкретный профиль клиента, чем массовая практика.
На первичном рынке ситуация другая. Там роль «нулевого взноса» часто играет застройщик, а не банк - через график платежей и рассрочку, о которой дальше в этом материале. Для инвестора, который покупает курортный объект в Крыму или на другом побережье удалённо, это ключевое отличие: деньги, которые вы не платите сейчас, не исчезают - они переносятся на более поздний срок и обычно обрастают процентом или заложены в цену.
Семейная ипотека без первоначального взноса
Это самый опасный стык в рекламных формулировках. Люди ищут «семейная ипотека без первоначального взноса», предполагая, что льготная ставка автоматически снимает требование к взносу. На практике это два разных параметра сделки: ставка - про то, сколько вы платите банку сверху основного долга, взнос - про то, сколько своих денег вы вносите до начала выплат. Льготная ставка требование к взносу не отменяет.
По официальным условиям дом.рф минимальный первоначальный взнос для семейной ипотеки составляет 20% стоимости жилья. Это условие программы, которое проверяется при одобрении заявки, а не рекламная цифра, которую можно обойти. Если в объявлении написано «семейная ипотека без взноса», скорее всего там смешаны два разных продукта: льготная ставка банка и отдельная акция застройщика, которая закрывает часть взноса за счёт скидки на цену или собственной рассрочки на первые месяцы. Это не одно и то же, и при чтении договора эти слои нужно разделять.
Апартаменты в эту историю почти никогда не входят. Банк России относит апартаменты к нежилым помещениям, а условия семейной ипотеки на дом.рф описывают покупку квартиры или дома у застройщика - апартаменты как отдельная цель программы в перечне не указаны. Поэтому даже если бы где-то существовал нулевой взнос, он не закрывает эту дыру: сначала нужно разобраться со статусом объекта, и только потом обсуждать условия кредита.
 Низкая ставка по семейной ипотеке не отменяет требование к взносу около 20% стоимости жилья, а апартаменты как нежилой объект под условия программы обычно не попадают вовсе.
Три контура в одной таблице
Чтобы не путать рекламные формулировки, удобно свести три разных сценария в одну таблицу - банковскую ипотеку, семейную программу и рассрочку застройщика.
| Параметр | Рыночная ипотека банка | Семейная ипотека | Рассрочка застройщика |
|---|---|---|---|
| Кто кредитор | Банк | Банк с субсидией от государства | Застройщик |
| Нужны ли свои деньги | Да, взнос требуется почти всегда | Да, минимальный взнос около 20% по условиям дом.рф | Зависит от договора - часть цены может быть отложена на срок |
| Тип договора | Кредитный договор с банком, залог недвижимости | Кредитный договор с банком, залог недвижимости | Договор долевого участия с графиком платежей |
| Чем кончается | Регулярный платёж до полного погашения долга | Регулярный платёж, иногда переход на обычную ставку после льготного периода | Переход в ипотеку к определённому этапу стройки или крупный платёж к сдаче дома |
| Апартаменты | Возможна у части банков на других условиях | Обычно не подходит - апартаменты нежилые | Условия определяет застройщик отдельно от банковских программ |
Таблица не заменяет чтение договора, но помогает задать себе правильный первый вопрос: с кем вы на самом деле заключаете сделку - с банком или с застройщиком.
Если присматриваете конкретный объект на курорте - в Ялте, Алуште, Евпатории или Симферополе - и не уверены, какая перед вами схема оплаты, сверьте документы до брони - важно понять, где спрятана рассрочка застройщика, а где перед вами реальная ипотека банка.
Новостройка и застройщик: что скрывается за «без взноса»
Формулировки «купить квартиру без первоначального взноса от застройщика» и «купить квартиру в новостройке без первоначального взноса» в объявлениях почти всегда означают рассрочку, а не кредит. Закон о долевом строительстве разрешает оплачивать цену договора единовременно или платежами в течение периода, который стороны сами прописывают в договоре - никаких законодательных ограничений на такой график нет. Поэтому застройщик технически может предложить внести небольшую сумму при бронировании, а остальное распределить на месяцы или годы до сдачи дома.
Это удобно, но это не ипотека в банковском смысле: кредитором здесь выступает застройщик, а не банк, и никакого ипотечного кредитного договора под залог жилья на старте может не быть вообще. Официальная статистика Банка России определяет ипотечный жилищный кредит как кредит физическому лицу под залог недвижимости - рассрочка застройщика под это определение не подпадает, пока сделка не превратится в обычный ипотечный договор.
 Рассрочка застройщика переносит платёж во времени и может закончиться крупной суммой к сдаче дома, а банковская ипотека — это кредитный договор с залогом, который работает с первого дня сделки.
Перед тем как бронировать лот, особенно удалённо, стоит проверить несколько пунктов:
- когда заканчивается рассрочка и каким будет итоговый платёж на этот момент;
- переходит ли рассрочка в ипотеку автоматически и по какой ставке - эта ставка может оказаться выше, чем ожидалось на старте продаж;
- что застройщик пишет про просрочку одного платежа - неустойка за нарушение графика в договоре долевого участия законом не запрещена и обычно прописана отдельным пунктом;
- аккредитован ли объект в банках-партнёрах - если рассрочка должна перейти в ипотеку, а банк не работает с этим застройщиком, переход может затянуться или не состояться вовсе.
Для человека, который покупает курортную недвижимость не в своём городе - в Крыму, Севастополе или другом прибрежном регионе, - отложенный платёж не бесплатный вход в проект, а обязательство, которое через год-два сядет в бюджет в полном размере. Если планируете сдавать объект в аренду, учитывайте это заранее: доход от аренды не сразу начнёт покрывать крупный платёж, который раньше казался далёким.
Рассрочка и отсрочка платежа - похожие, но разные по последствиям схемы, и путать их в переговорах с отделом продаж выходит дорого: в одном случае меняется распределение суммы долга во времени, в другом - только сроки внесения уже согласованной цены. Хочется сразу сравнить несколько проектов с разными условиями входа - удобнее начать с подбора в каталоге новостроек Крыма, там видна разница в графиках платежей по конкретным объектам.
Чем ноль отличается от небольшого взноса
Если у вас есть хотя бы часть собственных денег, но их не хватает на комфортную долю от цены - это другая задача, не та, что разобрана здесь. Небольшой, но ненулевой взнос открывает больше опций: банки охотнее одобряют такие сделки, застройщики предлагают схемы добора недостающей суммы траншем или рассрочкой на остаток цены. Мы разбирали это отдельно в статье что делать, если первоначальный взнос небольшой - там именно про случай, когда деньги есть, просто их недостаточно.
Ноль - другая ситуация: своих денег в сделке нет совсем. Комбинированная ипотека, где льготная часть кредита складывается с рыночным траншем, эту задачу тоже не решает - для комбо нужен тот же минимальный взнос, что и для обычной льготной программы, просто сумма кредита делится между двумя ставками. Если считаете взнос как часть инвестиционного расчёта, посмотрите, зачем он нужен в модели, в статье про подготовку к ипотеке под инвестиции. Рассматриваете такую схему - сверяйте условия по конкретным программам отдельно, а не по общему впечатлению из рекламы.
Самый слабый кейс - когда к нулевому взносу добавляется испорченная кредитная история заёмщика. Это отдельная большая тема с другими рисками и ограничениями, которую здесь мы не разбираем: смешивать историю просрочек и вопрос взноса в одной статье только усложнит картину для читателя, которому нужен конкретный ответ сейчас.
Типичные ошибки при поиске ипотеки без взноса
Первая ошибка - принять рекламный баннер за официальное условие банка. Яркий заголовок «ипотека 0%» может относиться к ставке, а не к взносу, или вообще оказаться маркетинговым приёмом конкретного застройщика на один проект.
Вторая - решить, что семейная ипотека в принципе может обойтись без взноса. Минимальный взнос - часть условий программы, а не переменная, которую банк отменяет по желанию клиента.
Третья - закрыть недостающий взнос потребительским кредитом. Банк увидит этот кредит при расчёте показателя долговой нагрузки: он считается по всем займам заёмщика, включая новый, и может ухудшить решение по ипотеке или поднять итоговую ставку.
Четвёртая - забронировать лот у застройщика, не прочитав, когда платёж по рассрочке становится ипотечным и что происходит, если банк откажет в переоформлении.
Пятая - путать рассрочку и кредит в разговоре с менеджером отдела продаж. Это разные договоры с разными последствиями при просрочке, и не всякий менеджер готов объяснять эту разницу прямо, если вопрос не задан конкретно.
Шестая - считать, что аренда на курорте сама собой покроет отсутствующий взнос. Доход от посуточной или долгосрочной сдачи зависит от сезона, загрузки и расходов на управление, и рассчитывать на него как на источник для крупного платежа без запаса по времени рискованно.
Понимаете, что ваша ситуация ближе к небольшому взносу, а не к нулю, или интересует конкретный объект в Крыму с понятным графиком платежей - оставьте параметры подбора. Разберём условия по конкретным проектам и покажем, где рассрочка прозрачна, а где лучше уточнить детали до брони.
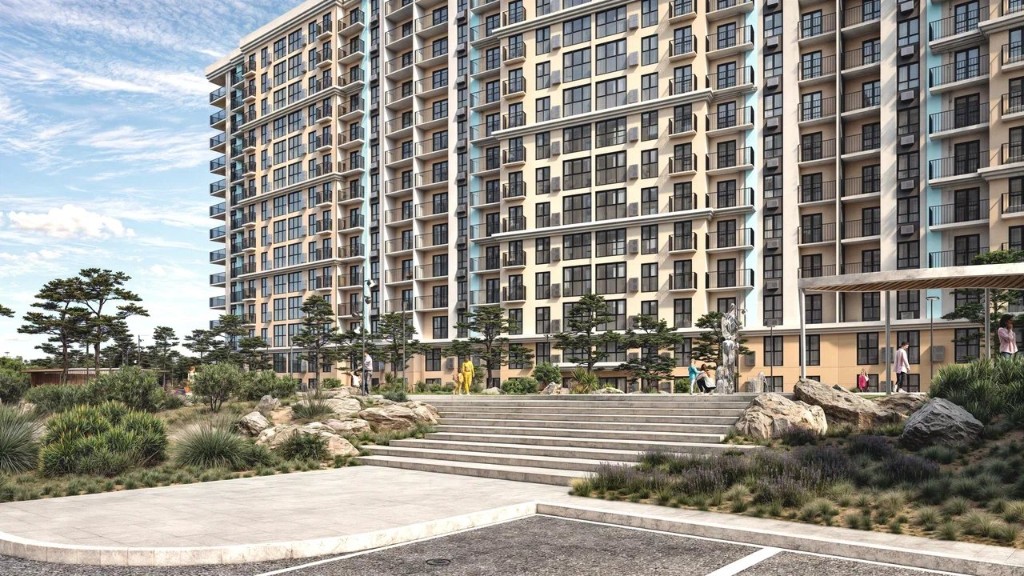
Новостройки Крыма в каталоге BEREGA
Ниже — объекты из каталога BEREGA с актуальными ценами, шахматкой и условиями покупки. Точные параметры лота уточняйте перед бронированием.
Новостройки Крыма в каталоге BEREGA

Частые вопросы
Можно ли взять ипотеку без первоначального взноса?
В классическом виде - редко. Банки закладывают взнос в расчёт риска, а макропруденциальные лимиты Банка России делают кредиты с низким взносом менее выгодными для самих банков. То, что рекламируется как ноль, обычно не банковская ипотека, а другая схема расчёта: рассрочка, отсрочка или акция застройщика.
Бывает ли ипотека без первоначального взноса в 2026 году?
Отдельной государственной программы с таким названием нет ни в 2026-м, ни в предыдущие годы. Условия по взносу устанавливают банки и операторы господдержки, и их нужно проверять на дату сделки, а не по памяти из старой статьи или рекламного баннера.
Можно ли купить квартиру в ипотеку без первоначального взноса?
Технически можно встретить такие предложения на новостройках, но чаще это означает, что часть суммы покрывает не банк, а застройщик через рассрочку. На вторичном рынке нулевой взнос встречается реже и требует более жёстких условий от заёмщика.
Есть ли семейная ипотека без первоначального взноса?
По официальным условиям дом.рф минимальный взнос для семейной ипотеки составляет 20% стоимости жилья. Льготная ставка этот параметр не отменяет - это два разных условия одной сделки.
Что значит купить квартиру без первоначального взноса от застройщика?
Обычно это означает рассрочку: вы вносите небольшую сумму при бронировании, а остальную часть платите по графику, который определяет сам застройщик. Это не кредит банка, а отдельный договор с другими правилами и последствиями при просрочке.
Чем рассрочка на новостройке отличается от ипотеки без взноса?
Кредитором в рассрочке выступает застройщик, а не банк. Ипотечный жилищный кредит в официальной статистике Банка России определяется как кредит физлицу под залог недвижимости - рассрочка по договору долевого участия под это определение не подпадает, пока не превратится в обычный кредитный договор.
Можно ли внести взнос потребительским кредитом?
Технически да, но банк увидит этот кредит при расчёте показателя долговой нагрузки - он учитывает платежи по всем займам, включая новые. Это может ухудшить решение по ипотеке или поднять итоговую ставку, поэтому такой способ закрытия взноса стоит считать крайним, а не стандартным.
Дают ли ипотеку без взноса на апартаменты?
Апартаменты законодательно относятся к нежилым помещениям, и официальные условия семейной ипотеки описывают покупку квартиры или дома - апартаменты как отдельная цель программы там не указаны. Вопрос нулевого взноса на апартаментах вторичен: сначала нужно разобраться со статусом объекта и применимостью программы вообще.
Что проверить в договоре, если в рекламе написано «без взноса»?
Кто кредитор по сделке, какой договор вы подписываете - кредитный или долевого участия, когда заканчивается льготный период или рассрочка, какой будет итоговый платёж и что происходит при просрочке одного взноса.
Чем эта ситуация отличается от просто небольшого взноса?
Небольшой взнос - это когда свои деньги есть, но их не хватает на комфортную долю от цены. В такой ситуации у покупателя больше опций для входа в проект. Нулевой взнос - это когда своих денег в сделке нет совсем, и вариантов решения меньше.
Ссылка скопирована