Комбо-ипотека: что это, ставка и как посчитать по семейной

Комбо-ипотека: что это
За термином «комбо ипотека» стоит простая идея. Сумма кредита делится на два транша внутри одной сделки. Первый - в пределах лимита льготной программы, ставка по нему ниже рыночной. Второй - остаток цены объекта после взноса и льготного лимита, ставка обычная, банковская. Оба транша сшиваются в один договор или связанную схему, и заёмщик платит одним ежемесячным платежом, хотя внутри него параллельно работают две разные ставки.
Схематически это можно представить так (иллюстрация):
- транш 1 - льготная часть: сумма в пределах лимита программы, ставка до 6% годовых;
- транш 2 - рыночная часть: остаток цены объекта за пределами лимита, ставка по стандартным условиям банка;
- итог: один договор, один ежемесячный платёж, смешанная (средневзвешенная) ставка.
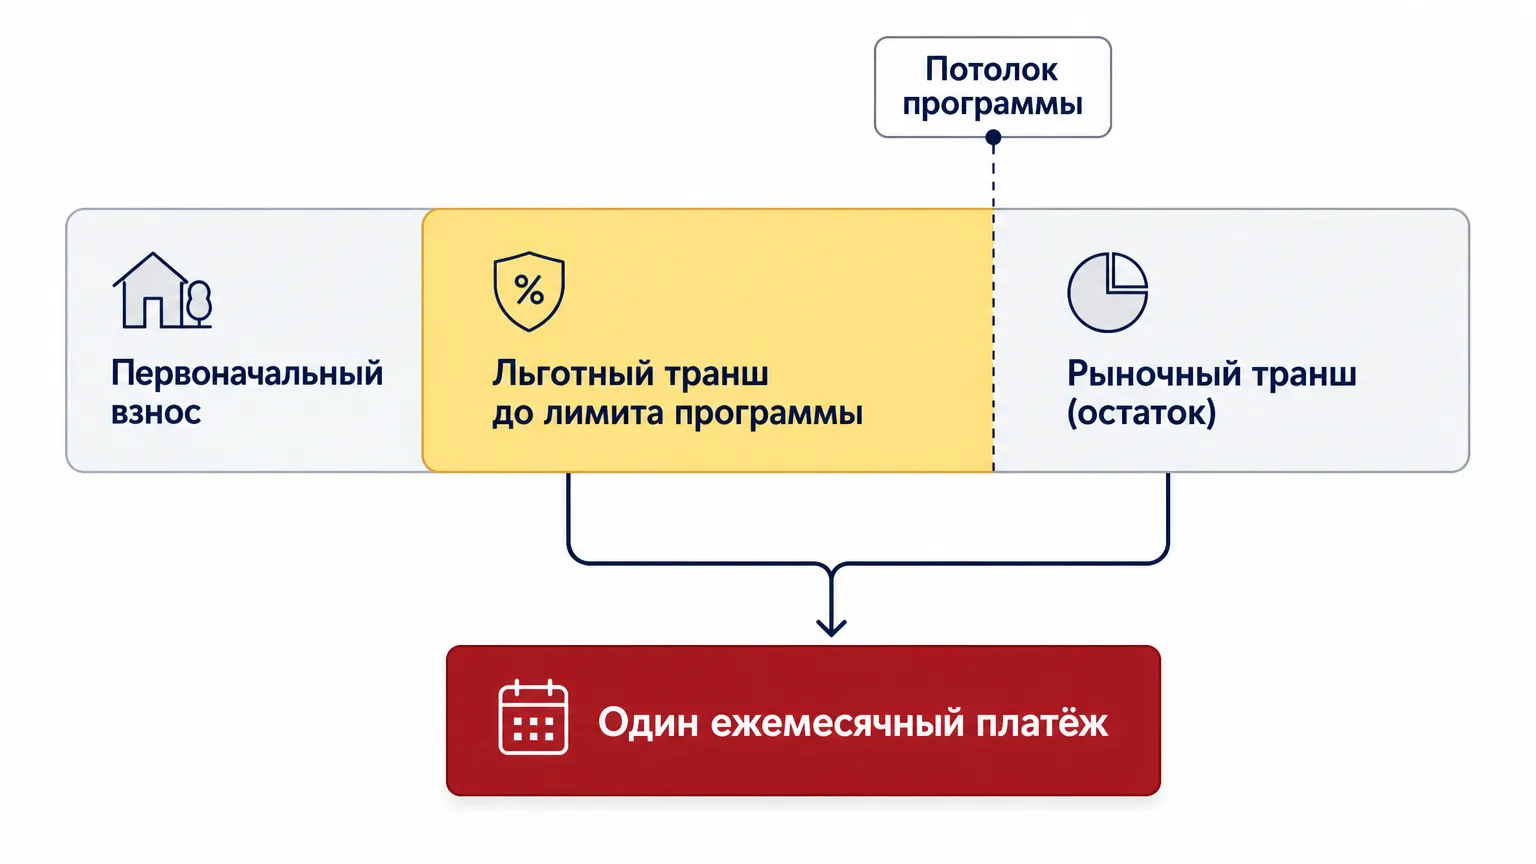 Комбо-ипотека — один платёж, собранный из двух траншей: льготного в пределах лимита программы и рыночного на остаток цены.
Чем комбо точно не является. Не нулевым первоначальным взносом - минимальный взнос по льготной части всё равно нужен, обычно не менее 20% от стоимости жилья. Не скидкой на всю сумму кредита - льготная ставка действует только на ограниченный кусок, а не на весь чек покупки. И не отдельной государственной программой со своим названием в законе - комбо - способ банка оформить кредит при превышении лимита действующей льготной программы, не новая льгота сама по себе.
Зачем банкам такая схема. Если бы льготный лимит был жёсткой границей суммы кредита, многие покупатели просто не смогли бы купить объект дороже этого лимита в ипотеку - пришлось бы искать всю разницу наличными. Комбо закрывает этот разрыв: часть суммы идёт по льготным правилам, часть - по рыночным, и сделка становится возможной без полного отказа от льготы.
Комбо-ипотека по семейной ипотеке
Типичный сценарий выглядит так. Семья проходит по условиям семейной ипотеки: есть ребёнок до 6 лет включительно, двое и более несовершеннолетних детей или ребёнок с инвалидностью. Программа даёт ставку до 6% годовых, первоначальный взнос от 20% и лимит суммы кредита на льготных условиях. Если цена квартиры и взнос семьи оставляют остаток выше этого лимита, лишнюю сумму банк предлагает закрыть вторым траншем - уже не по льготной ставке, а по своей стандартной.
Именно это в поиске называют «комбо ипотека по семейной ипотеке»: льготой закрывают потолок программы, разницу между ценой объекта, взносом и этим потолком добирают рыночным кредитом. Такую же схему называют «комбинированная семейная ипотека» - это два названия одной и той же механики. Формула простая: цена объекта минус взнос минус лимит льготной программы равно сумма рыночного транша.
Кто может претендовать на льготный кусок - вопрос отдельный, разбирать его целиком здесь смысла нет: рамкой это уже сделано в статье о том, какие ипотечные программы работают на курортную недвижимость - там подробно, что доступно в Крыму и чего там нет. Здесь закрепим главное: льготная часть комбо возможна только на жильё, а не на любой объект недвижимости. Официальные формулировки программы говорят именно о покупке жилого помещения на первичном рынке.
И тут всплывает ограничение, которое никакой комбинацией не обойти: если объект - апартаменты с нежилым статусом, льготную часть просто не из чего собрать. Жилым помещением признаётся недвижимость, пригодная для постоянного проживания: дом, квартира, комната. Апартаменты в большинстве проектов юридически к этой категории не относятся, и у банка нет оснований выделить в кредите семейный транш - остаётся либо полностью рыночная ипотека, либо рассрочка застройщика.
Условия семейной ипотеки со временем меняются - лимиты, требования к созаёмщикам, ограничение по числу использований программы. Точные правила на дату заявки нужно уточнять у банка или на официальном ресурсе программы, а не ориентироваться на цифры из статей прошлых лет, включая эту.
Комбо-ипотека: ставки
Когда ищут «комбо ипотека ставки», обычно хотят понять одно: сколько в итоге придётся платить каждый месяц, если часть суммы кредита выходит за пределы льготного лимита. В рекламе банка обычно фигурирует одна цифра - и складывается впечатление, что вся сумма кредита пойдёт по льготной ставке. На деле в договоре живут две ставки, а итоговая - результат их смешивания. Банки обычно описывают эту логику так: в пределах лимита программы действует льготная ставка, на сумму сверх лимита - рыночные условия, а процентная ставка по кредиту в целом рассчитывается как средневзвешенная между процентом по льготной программе и базовой рыночной ставкой.
Разница между средневзвешенной ставкой и средним арифметическим здесь принципиальна. Допустим, льготный транш - 30% от суммы кредита по ставке 6%, а рыночный транш - 70% по более высокой рыночной ставке. Итоговая ставка не будет равна простому среднему этих двух цифр. Она окажется ближе к рыночной, потому что вес рыночного транша в общей сумме больше. Считать нужно взвешенно по доле каждой части, а не усреднять на глаз.
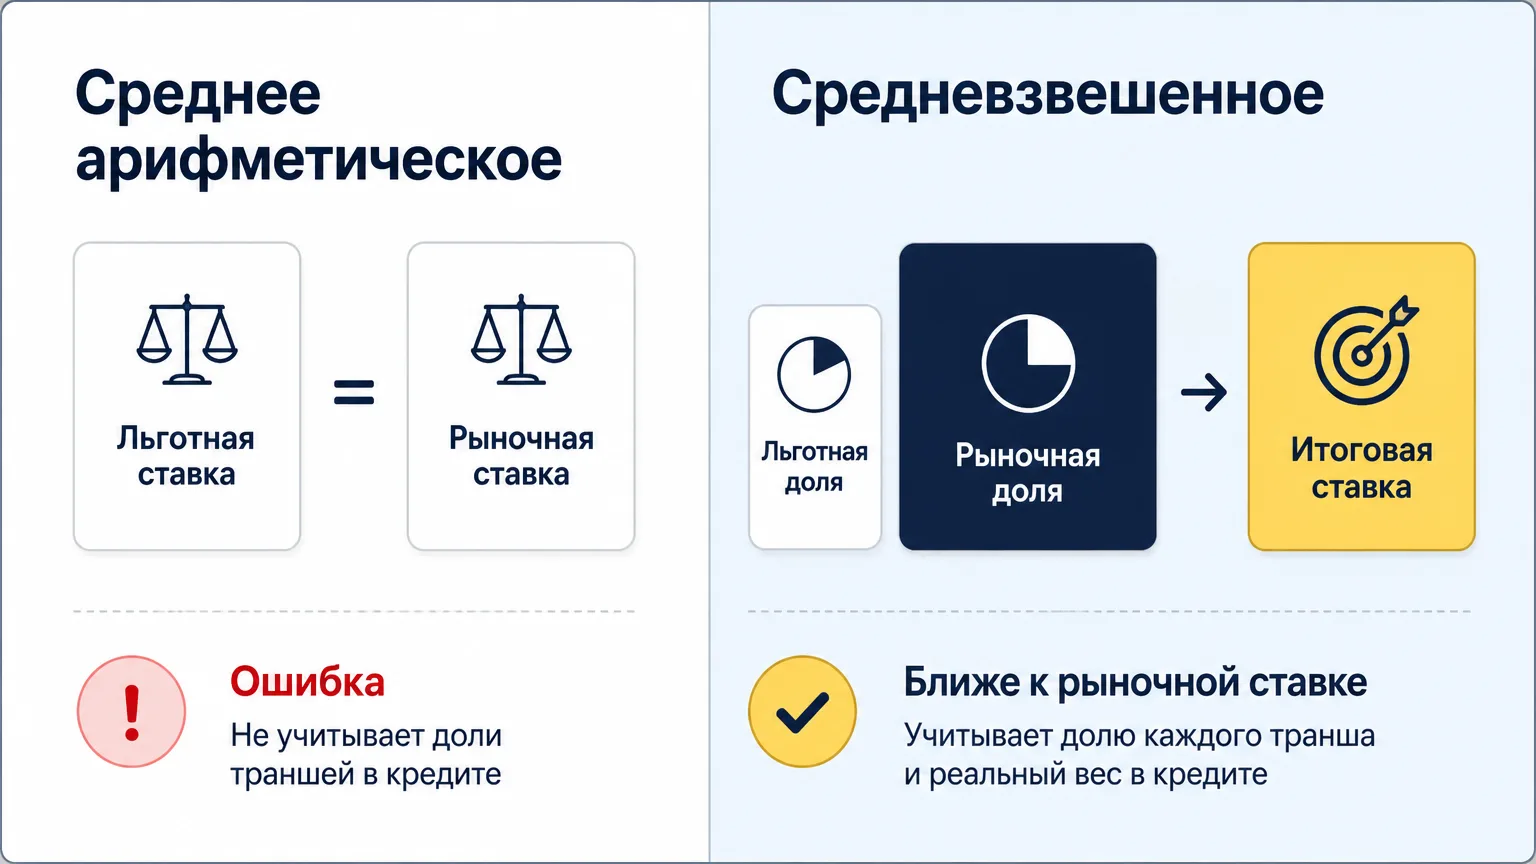 Среднее арифметическое двух ставок — ошибка: реальная ставка комбо-ипотеки взвешена по доле каждого транша в сумме кредита.
Что сильнее всего двигает итоговый платёж:
- доля льготного транша в общей сумме - чем она меньше относительно рыночной части, тем ближе платёж к полностью рыночному кредиту;
- срок кредита - при большем сроке платёж ниже, но переплата за весь срок растёт;
- размер первоначального взноса - больший взнос уменьшает обе части суммы кредита сразу, и льготную, и рыночную.
Здесь принципиально не публиковать «ставку банка на сегодня» без даты и без ссылки на первоисточник: банки меняют условия, а цифра без привязки к дате быстро становится неактуальной и вводит в заблуждение. Точную ставку на момент заявки лучше смотреть на официальной странице банка или уточнять у менеджера непосредственно перед сделкой.
Как рассчитать комбо-ипотеку
Встроенный калькулятор в статье не нужен - его точность всё равно уступает расчёту конкретного банка с его текущими ставками, тарифами и требованиями к объекту. Но прикинуть порядок цифр и рассчитать комбо ипотеку вручную можно самостоятельно, до того как открывать калькулятор банка:
- Берём цену объекта.
- Вычитаем первоначальный взнос (не менее 20% для семейной программы).
- Из остатка выделяем сумму в пределах льготного лимита - это первый транш.
- Всё, что осталось сверх лимита, - второй транш по рыночной ставке.
- Каждую часть считаем как обычный аннуитетный кредит на выбранный срок и получаем два ежемесячных платежа.
- Складываем платежи - это итоговая сумма, которую заёмщик будет вносить каждый месяц.
Пример - иллюстрация, не оферта банка и не расчёт конкретного жилого комплекса. Пусть цена квартиры - 9 млн рублей, взнос - 20%, то есть 1,8 млн рублей. Остаток к кредиту - 7,2 млн рублей. Условный льготный лимит семейной ипотеки для примера - 6 млн рублей, значит первый транш составит 6 млн рублей по льготной ставке, второй транш - 1,2 млн рублей по условной рыночной ставке. На длинном горизонте платёж по льготному траншу окажется заметно ниже, чем по рыночному, но поскольку рыночная часть здесь небольшая, итоговый платёж будет ближе к льготному уровню, чем в случае, если бы цена объекта составляла, скажем, 15 млн рублей при том же лимите - тогда рыночный транш занял бы почти половину суммы кредита, и платёж сместился бы гораздо ближе к рыночному.
 Иллюстративный пример: цена объекта минус взнос и лимит программы даёт два транша и два платежа, которые складываются в итоговый.
Этот пример показывает главную закономерность: чем дороже объект относительно льготного лимита, тем меньше реальная выгода от комбо-схемы. На объект вдвое дороже лимита льгота закрывает совсем небольшую долю кредита, и итоговый платёж почти не отличается от полностью рыночной ипотеки.
После такой прикидки идти нужно в калькулятор конкретного банка - и цифры там почти наверняка отличаются от того, что можно найти «в интернете». Причина проста: у каждого банка своя базовая рыночная ставка, свои требования к взносу, свой список аккредитованных объектов и своя формула расчёта средневзвешенной ставки для комбо-схемы. Именно поэтому запросы «калькулятор комбо ипотеки» и «комбинированная ипотека калькулятор» в поисковике обычно приводят на банковские страницы: только там форма расчёта учитывает актуальные ставки, лимит программы на дату визита и параметры конкретного объекта.
Комбо-ипотека в банке: Сбербанк и ВТБ
Когда в поиске набирают «комбо ипотека сбербанк», «втб комбо ипотека» или просто «комбо ипотека банк», почти всегда имеют в виду один и тот же практический вопрос: какой банк-партнёр вообще предлагает такую схему для конкретного жилого комплекса и на каких условиях.
Этот раздел - не рейтинг банков и не сравнение «кто лучше». У любого банка, предлагающего комбинированную схему, стоит смотреть один и тот же набор пунктов:
- есть ли у банка комбо-схема именно с семейной ипотекой, а не только с другими льготными программами;
- какой лимит суммы кредита действует именно для комбо, а не для обычной льготной ипотеки без превышения;
- какой минимальный первоначальный взнос требуется по этой схеме;
- аккредитован ли конкретный жилой комплекс у этого банка - без аккредитации сделка не пройдёт;
- что произойдёт, если объект окажется апартаментами - заберёт ли банк льготный транш из схемы полностью.
Сбербанк и ВТБ здесь фигурируют потому, что это два самых частых названия в поисковых запросах про комбо и комбинированную ипотеку, а не потому, что других вариантов не существует. Оба банка публично описывают похожую логику: сумма до лимита льготной программы идёт по льготной ставке, сумма сверх лимита - по рыночной, а конкретные диапазоны сумм и лимиты периодически пересматриваются.
Эти общие принципы - ориентир масштаба, не гарантия конкретных условий на момент чтения статьи. Условия банков по продукту меняются, лимиты пересматриваются, список аккредитованных застройщиков растёт и сокращается. Перед подачей заявки эти параметры нужно свежими глазами проверить на официальной странице банка на текущую дату, а не переносить цифры из старых публикаций - в том числе из этой.
Общий обзор банковских условий по ипотеке на новостройку в Крыму без витрины всех программ можно найти в статье «Ипотека на новостройку в Крыму» - там подробнее про то, какие банки вообще работают с крымскими застройщиками.
Рефинансирование комбо-ипотеки
Запрос «рефинансирование комбо ипотеки» обычно возникает через несколько лет после сделки, когда рыночные ставки заметно меняются. Под этим люди понимают одно из двух: пересобрать только дорогой рыночный транш на более выгодных условиях в другом банке, либо перекредитовать весь остаток целиком.
Здесь есть подводный камень, о который спотыкается почти каждый, кто рефинансирует такой кредит впервые: льготная часть при переходе в другой банк может потерять статус льготной. Программа семейной ипотеки в ряде случаев позволяет рефинансировать ранее полученный льготный кредит, но это условие относится к самой программе, а не переносится автоматически на любую схему, в которую льготный кредит был встроен изначально. Новый банк рассматривает заявку по своим правилам, и если условия для сохранения льготного статуса не выполнены, весь остаток может пересчитаться по рыночной ставке.
Перед решением о рефинансировании стоит проверить: есть ли штраф за досрочное закрытие текущего кредита, требуется ли согласие текущего банка на такую операцию, что происходит с остатком именно льготного транша, а не только с рыночной частью, и не превратится ли предполагаемая выгода в кредит целиком по рыночной ставке, которая окажется выше средневзвешенной ставки исходного комбо. Пошаговой инструкции «как рефинансировать за пять шагов» здесь намеренно не будет - слишком много зависит от конкретного банка, остатка долга и текущих условий рынка на момент решения.
Комбинированная ипотека - то же самое другими словами
В поисковых запросах живут оба термина: «комбо ипотека» и «комбинированная ипотека». Для читателя это одна и та же механика, банки в официальных документах чаще используют второй вариант, а в рекламных материалах и разговорной речи закрепился первый.
Если где-то встречается формулировка «комбинированная ставка по ипотеке», речь о смеси двух ставок внутри одного кредита - той же логике, что описана выше, а не о каком-то третьем, отдельном продукте. Формулировки у разных банков могут немного отличаться в деталях - где-то это один договор с двумя графиками платежей, где-то связанная схема из двух кредитных линий, - но суть у всех сводится к одному: часть суммы по льготной ставке, часть по рыночной.
Что это меняет для инвестора в курортную новостройку
Цена квадратного метра у моря - в Крыму, Ялте, Севастополе, Алуште - часто выше, чем в среднем по стране, и для многих жилых новостроек на курорте комбо-ипотека - не экзотический, а рядовой сценарий, если объект вообще подходит под семейную программу. Разница между ценой объекта и льготным лимитом на курорте обычно ощутимее, чем в спальном районе крупного города, поэтому и доля рыночного транша в итоговом платеже часто получается выше.
Платёж по такому кредиту нужно класть рядом с реалистичной оценкой аренды, а не с оптимистичной. В межсезонье загрузка курортной недвижимости падает, и рассчитывать, что аренда полностью закроет ипотечный платёж круглый год, - плохая идея. Точнее прикидывать так: сколько платёж составит ежемесячно с учётом двух траншей, и сколько реально можно получить от сдачи в низкий сезон, а не только летом.
Покупка из другого региона сама по себе не меняет математику двух ставок - формула расчёта комбо одна и та же независимо от того, из какого города покупатель. Меняется только порядок действий: важнее внимательно проверить аккредитацию конкретного жилого комплекса у банка-партнёра до того, как вносить бронь, и подтвердить, что застройщик работает по счетам эскроу и договорам долевого участия. Подробнее о подготовке к ипотечной сделке для инвестиционной покупки - в статье про ипотеку под инвестиции: как подготовиться к сделке, там разбор взноса, показателя долговой нагрузки и лимита программы без пересказа расчётов доходности.
Если объект - апартаменты под сдачу, семейный транш, как правило, недоступен по причинам, разобранным выше. В этом случае сравнивают обычную рыночную ипотеку и рассрочку от застройщика - это два разных инструмента с разной логикой платежей, и выбор между ними лучше делать отдельно, без попытки притянуть сюда льготную схему, которая для нежилого объекта просто не работает.
Типичные ошибки
- Принимать рекламную ставку банка за ставку на всю сумму кредита, а не за ставку только на льготную часть.
- Усреднять две ставки арифметически «на глаз», без учёта веса каждого транша в общей сумме.
- Пытаться провести апартаменты через семейную комбо-схему - без жилого статуса объекта льготный транш не собирается.
- Забывать про первоначальный взнос при прикидке суммы кредита и считать сразу от полной цены объекта.
- Решить, что рефинансирование автоматически сохранит льготную ставку по всему кредиту, включая рыночный транш.
- Планировать платёж без учёта межсезонья и решать, что курортный объект «сам себя кормит» весь год.
Проверка перед заявкой: короткий чек-лист
Перед тем как обращаться в банк за расчётом комбо-ипотеки, соберите ответы на несколько вопросов: жилой или нежилой статус у объекта, первичный рынок или вторичный, аккредитован ли жилой комплекс у выбранного банка, какой размер взноса требует банк именно для комбинированной схемы и какой лимит льготной программы действует на дату обращения в вашем регионе. Если по этим пяти пунктам всё сходится, дальше можно идти в калькулятор конкретного банка за точным расчётом - без него любая цифра из статьи, в том числе из этой, останется приблизительной.
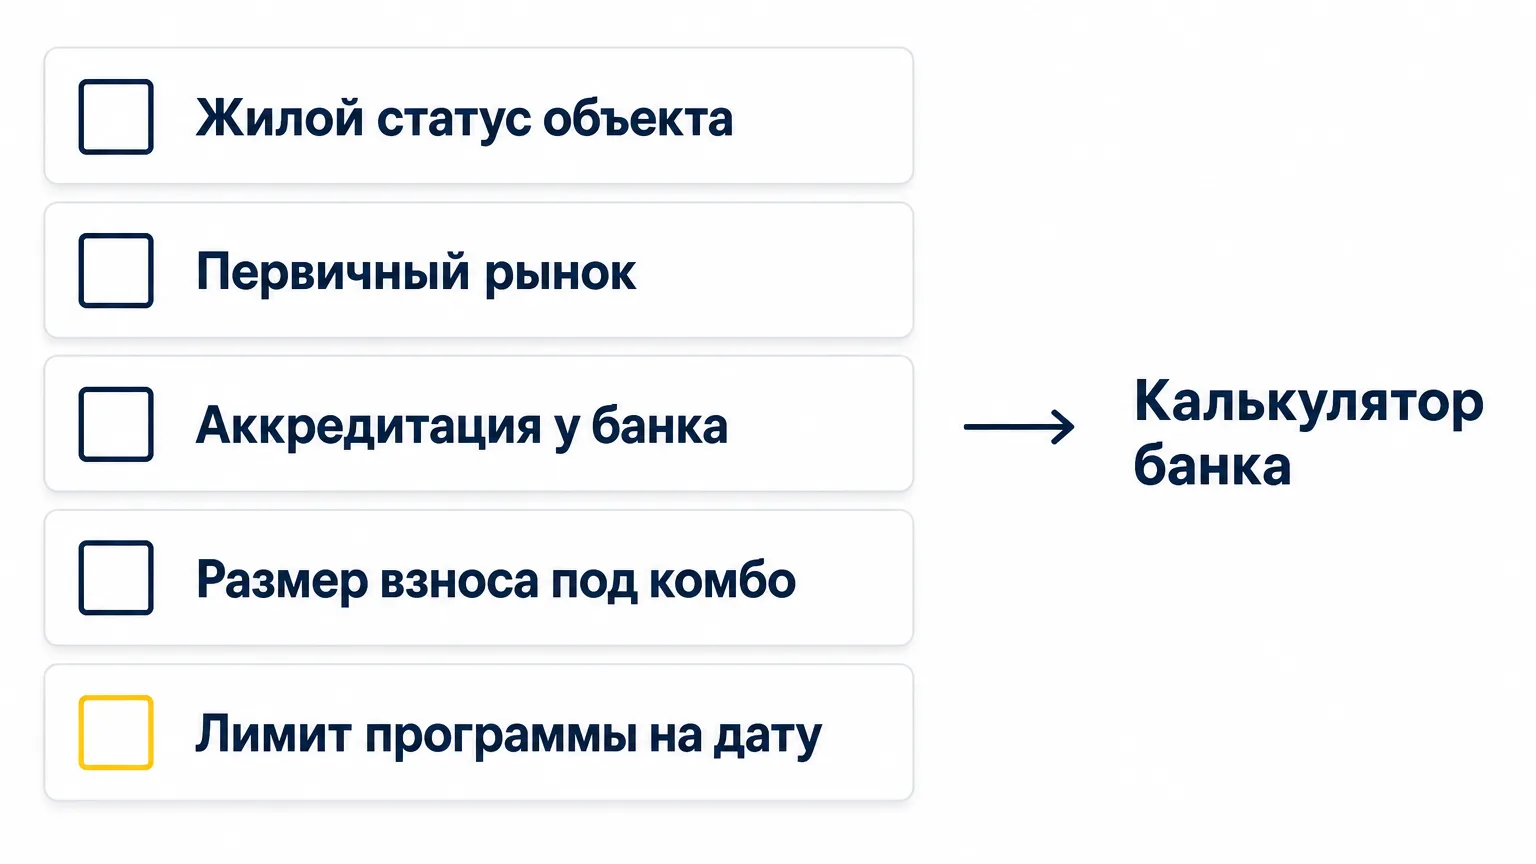 Пять пунктов, которые нужно закрыть до заявки в банк: без них расчёт комбо-ипотеки остаётся приблизительным.
Если по объекту остаются вопросы - подходит ли конкретная новостройка в Крыму под семейную ипотеку, аккредитована ли она у банков-партнёров, - оставьте заявку на подбор объекта, и мы подскажем, какие варианты сейчас доступны под льготные условия.
Новостройки Крыма в каталоге BEREGA
Ниже — объекты из каталога BEREGA с актуальными ценами, шахматкой и условиями покупки. Точные параметры лота уточняйте перед бронированием.
Новостройки Крыма в каталоге BEREGA

Частые вопросы
Что такое комбо-ипотека?
Это один ипотечный кредит, разделённый на две части внутри одной сделки: льготную (например, по семейной ипотеке) на сумму в пределах лимита программы и рыночную на остаток цены объекта. Заёмщик вносит один общий платёж, но ставка по факту смешанная - складывается из двух разных процентов.
Комбо-ипотека и комбинированная ипотека - это одно и то же?
Да, в поисковых запросах и в речи людей это два названия одной механики. Банки чаще используют термин «комбинированная ипотека» в официальных документах, а «комбо» - в рекламе и разговорной речи. Продукта с отдельным юридическим статусом «комбо-ипотека» как государственной программы нет.
Как работает комбо-ипотека по семейной ипотеке?
Заёмщик подтверждает право на семейную программу, банк оформляет часть суммы в пределах льготного лимита по ставке до 6% годовых, а остаток цены квартиры сверх лимита - по собственной рыночной ставке. Оба транша объединяются в один график платежей.
Какая ставка у комбо-ипотеки?
Единой фиксированной цифры нет: ставка складывается из льготной и рыночной частей пропорционально их доле в общей сумме кредита. Банки называют это средневзвешенной ставкой. Чем больше доля льготного транша, тем ближе итоговый платёж к льготному уровню, и наоборот.
Как рассчитать комбо-ипотеку без калькулятора банка?
Вручную: цена объекта минус взнос минус лимит льготной программы дают сумму рыночного транша. Каждую часть считают отдельно как обычный аннуитетный платёж на выбранный срок, затем платежи складывают. Точную цифру для конкретного объекта всё равно нужно проверять в калькуляторе банка на дату заявки.
Есть ли комбо-ипотека в Сбербанке и ВТБ?
Оба банка публично описывают схему объединения льготной и рыночной части кредита при превышении лимита программы. Конкретные лимиты, минимальный взнос, перечень аккредитованных объектов и наличие апартаментов в списке нужно смотреть на официальной странице банка на дату обращения - условия меняются.
Можно ли рефинансировать комбо-ипотеку и сохранить льготную ставку?
Не гарантированно. При рефинансировании новый банк может пересчитать весь остаток по рыночным условиям, если не подтверждено право на сохранение льготной части. Перед решением проверяют штрафы за досрочное закрытие, согласие текущего банка и то, что происходит именно с льготным траншем, а не только с рыночным.
Дают ли комбо-ипотеку на апартаменты?
Как правило, нет. Семейная ипотека и большинство других льготных программ рассчитаны на жилые помещения на первичном рынке, а апартаменты обычно имеют нежилой статус. Без льготного транша комбо-схема не собирается: остаётся либо рыночная ипотека целиком, либо рассрочка застройщика.
Имеет ли смысл комбо, если квартира сильно дороже лимита семейной?
Смысл есть, если льготная доля закрывает заметную часть суммы и снижает платёж по сравнению с полностью рыночным кредитом. Если лимит программы покрывает, скажем, десятую часть цены, эффект от комбо будет минимальным, и платёж всё равно будет близок к рыночному.
Чем комбо-ипотека отличается от рассрочки застройщика?
Комбо - это банковский кредит с двумя ставками и одним графиком платежей, оформленный в пределах срока ипотеки. Рассрочка - договор напрямую с застройщиком, обычно на более короткий срок и без банковского процента, но с иными требованиями к сроку выплаты и штрафами за просрочку. Это разные инструменты, и выбор зависит от объекта и горизонта покупателя.
Ссылка скопирована