Как работает подбор инвестиционных сценариев: изнутри процесса
Зачем нужен пошаговый подбор, а не просто «выбор ЖК»
Инвестор обычно приходит с запросом «покажите доходные апартаменты в Крыму». На практике Berega этот запрос раскладывается на четыре независимых фильтра: локация, класс продукта, юнит-экономика и качество управления. Каждый фильтр отсекает часть вариантов и одновременно формирует данные для следующего шага. В итоге вместо одного «идеального» объекта на выходе получаются 2–3 сценария с разной структурой риска и доходности.
Этот материал показывает внутреннюю логику процесса — как фильтры работают друг за другом, какие цифры используются на каждом шаге и где чаще всего расходятся ожидания инвестора с расчётом.
Шаг 1. Фильтр по локации и виду
Первый срез — география. Ялта, Севастополь, Алушта, Судак, Евпатория, Керчь — у каждого города своя структура спроса, сезонность и потолок цены за квадратный метр.
Внутри города решает не адрес сам по себе, а конкретные параметры:
- береговая линия и наличие вида на море — премиальный фактор для апартаментов бизнес- и премиум-класса;
- транспортная доступность — расстояние до аэропорта и трасс напрямую влияет на круглогодичную загрузку;
- градостроительные планы территории — развитие набережных, дорог и социальной инфраструктуры формирует потенциал роста через 3–5 лет.
По итогам 2025 года средняя цена квадратного метра в экспозиции крымского побережья вышла на отметку около 304,4 тыс. рублей с ростом за год на 25,7%. Пиковые значения по апартаментам премиум-сегмента доходили до 461 тыс. рублей за м² — это верхняя планка для видовых лотов на ЮБК, а не средняя цифра по рынку. Такой разброс — причина, почему фильтр по локации нельзя пропускать: один и тот же бюджет в Евпатории и на ЮБК Ялты даёт совершенно разный продукт.
Отдельная тема — авиасообщение. Расширение рейсов через аэропорт Симферополя напрямую меняет карту спроса на курортное жильё, и локации с хорошей транспортной доступностью первыми получают прирост загрузки в межсезонье — подробнее об этом в статье про аэропорт Симферополя и карту спроса.
Недооценённые с точки зрения арендного потенциала микролокации разбирали отдельно — подробный обзор смотрите в статье про 10 микролокаций Крыма с недооценённым арендным потенциалом.
Шаг 2. Фильтр по классу продукта
После локации отбирается класс объекта. Здесь ключевая развилка — апартаменты у побережья против типовой жилой квартиры. Рынок в 2025 году явно показал, какой сегмент выступает драйвером роста, а какой стагнирует.
Прогноз по сегментам на курортном рынке выглядит так:
- бизнес-класс — рост цены около 21% за год;
- премиум-класс — около 17%;
- комфорт-класс — около 11%;
- эконом-сегмент — рост практически отсутствует.
Вывод для инвестиционного сценария прямой: если цель — рост капитализации и сдача в высокий сезон, фильтр отсекает эконом-квартиры почти автоматически. Разницу между форматами — апартаменты и обычную квартиру — по документам, налогам и правам собственности подробно разбирали в материале апартаменты vs квартира в Крыму: что выбрать инвестору, а вопросы прописки и юридического статуса — в статье апартаменты vs квартира в Крыму: документы, прописка, ипотека.
Отдельный вопрос внутри этого шага — нужна ли переплата за инфраструктуру комплекса: бассейн, SPA, медицинский блок. Эти элементы не украшение, а инструмент удержания загрузки в межсезонье. Расчёт, когда такая переплата оправдана и когда нет, разобран в статье апарт-отель с бассейном и СПА: оправдана ли переплата.
Внутри класса продукта также важно определить формат отделки. Апартаменты без отделки дешевле на входе, но требуют времени и бюджета на ремонт перед сдачей — сроки и затраты по обоим вариантам разбирали в статье апартаменты без отделки vs под ключ в Крыму: что выгоднее.
Шаг 3. Юнит-экономика: что считаем и зачем
Это самый технический и наименее прозрачный для рынка этап. Общие обзоры обычно ограничиваются фразой «доходность 8–12%» без объяснения, из чего она складывается. На практике Berega расчёт строится через несколько метрик.
RevPAR (доход на доступный номер/юнит в сутки). По новым управляемым проектам в 2024 году показатель держался в диапазоне 3–5 тыс. рублей в сутки. На горизонте 2025–2030 годов эта метрика способна прибавлять 10–15% в год за счёт роста именно круглогодичной загрузки, а не за счёт роста ставки в высокий сезон. Разница принципиальна: рост ставки летом даёт разовый эффект, а рост загрузки в межсезонье — устойчивый.
Загрузка (occupancy). Базовый рабочий диапазон — 60–75% в год. Ниже 60% сценарий перестаёт быть инвестиционным и превращается в дачный формат для собственного отдыха. Выше 75% — признак сильного оператора или уникальной локации, такие случаи встречаются реже, чем показывают в маркетинговых презентациях.
OPEX и фонд обновления. Из брутто-дохода вычитаются комиссия управляющей компании, коммунальные платежи, налоги, резерв на замену мебели и техники и клининг между заездами. Именно на этом этапе большинство самостоятельных расчётов инвесторов расходятся с реальностью — считают выручку, но не считают расходную часть.
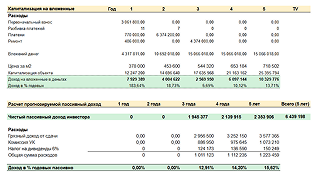
Итоговая доходность. После вычета всех расходов чистая доходность в базовом сценарии составляет 8–12% годовых от цены покупки. Срок окупаемости по такому кейсу — 8–12 лет без учёта роста стоимости самого объекта. Если инвестор заходит на этапе строительства по сильному проекту, к арендному доходу добавляется потенциал капитализации 30–40% за цикл стройки — это отдельная строка расчёта, которую нельзя путать с арендной доходностью.
Базовые термины, которые используются в этих расчётах — RevPAR, OPEX, юнит-экономика, капитализация — собраны в отдельном словаре: 15 терминов инвестора в недвижимости.
Шаг 4. Оценка оператора управления
Цифры юнит-экономики бессмысленны без ответа на вопрос, кто и как будет сдавать объект. Фильтр по оператору включает несколько параметров:
- опыт управления аналогичными объектами в конкретном городе — не в Крыму в целом, а именно в этой локации;
- собственные каналы продаж и бренд, снижающие зависимость от одних только агрегаторов;
- прозрачность отчётности перед собственником — регулярные данные по загрузке и выручке, а не усреднённые обещания;
- условия договора управления — комиссия, минимальный гарантированный доход (если он предусмотрен), порядок выхода из программы.
Разница между сильным и слабым оператором — это разница между загрузкой 60% и 75–80% на одном и том же объекте. При базовых расчётах именно эта разница чаще всего определяет, попадает сценарий в диапазон 8–12% доходности или остаётся на нижней границе.
Схему работы апарт-комплексов с управляющей компанией и то, как формируется реальный доход собственника, разбирали подробно в статье апарт-комплексы Крыма с УК: схема и реальный доход, а риски таких программ — в материале апарт-комплекс с УК в Крыму: доходность и риски программы. Если стоит вопрос между управляемым комплексом и самостоятельной сдачей без оператора, сравнение затрат и трудозатрат — в статье апарт-комплекс с УК vs самостоятельная сдача в Крыму.
Роль ипотеки и рассрочки в выборе сценария
Схема оплаты — пятый параметр, который встраивается в расчёт после того, как выбраны локация, класс и оператор. Она не меняет саму юнит-экономику объекта, но напрямую влияет на то, какой сценарий инвестор может себе позволить.
Если покупка идёт через ипотеку, ежемесячный платёж по кредиту сравнивается с прогнозным арендным доходом за тот же период. Когда платёж выше дохода от сдачи, консервативный сценарий не работает — придётся либо увеличивать первоначальный взнос, либо смещаться в сторону сценария с акцентом на капитализацию, где основной доход формируется не арендой, а ростом цены за цикл строительства.
Рассрочка от застройщика на период строительства решает эту проблему иначе: платежи распределены без банковских процентов, а объект ещё не готов к сдаче, поэтому арендный доход в расчёте на этом этапе не участвует. Такая схема расширяет доступный бюджет и позволяет рассматривать более высокий класс продукта, чем при единовременной оплате. Условия и график платежей по этому формату разбирали в статье апартаменты в Ялте в рассрочку без ипотеки: условия 2025.
Как из четырёх фильтров получаются 2–3 сценария
После прохождения всех шагов объекты не сводятся к одному варианту — формируется короткий список сценариев с разным профилем риска и доходности. Обычно это выглядит так:
- Консервативный сценарий. Устоявшаяся локация, комфорт- или бизнес-класс, проверенный оператор, загрузка ближе к 60–65%. Доходность на нижней границе диапазона 8–12%, минимальные риски по срокам сдачи и заполняемости.
- Базовый сценарий. Апартаменты бизнес-класса у побережья, оператор с подтверждённым опытом, загрузка 70–75%. Доходность в середине диапазона, умеренный риск, ориентир на устойчивый рост RevPAR.
- Сценарий с акцентом на капитализацию. Вход на этапе строительства в проект премиум-класса с сильной локацией и видом. Арендная доходность может быть скромнее в первые годы, но добавляется потенциал роста цены на 30–40% за цикл стройки. Риск выше — зависит от темпов строительства и репутации застройщика.
Сценарии не исключают друг друга — часть инвесторов формирует портфель из двух форматов сразу, снижая общую волатильность дохода. Для тех, кто ориентируется на краткосрочную посуточную сдачу как основной источник дохода, отдельно стоит смотреть параметры именно под этот формат — они разобраны в статье апартаменты в Крыму под краткосрочную аренду: как выбрать. Актуальные объекты, которые проходят через описанные фильтры, собраны в разделе каталога апартаментов и квартир Berega.
Когда сценарий нужно пересматривать после покупки
Подбор сценария не заканчивается на этапе сделки. Раз в год стоит сверять фактическую загрузку с плановой: отклонение более чем на 10 процентных пунктов в любую сторону — сигнал разобраться в причине. Иногда дело в сезонных колебаниях спроса, иногда — в качестве работы управляющей компании.
Пересмотр сценария не всегда означает продажу объекта. Чаще речь о смене оператора управления, корректировке ценовой политики сдачи или переходе с посуточного формата на долгосрочную аренду в межсезонье, если краткосрочная сдача не набирает нужную загрузку. Такая гибкость закладывается в план ещё на этапе выбора класса продукта и локации — именно поэтому первые два фильтра проходятся особенно тщательно.
Что чаще упускают при самостоятельном подборе
Три типичные ошибки повторяются почти в каждом самостоятельном расчёте:
- Смотрят только на цену за метр, а не на юнит-экономику. Дешёвый вход не гарантирует доходность — без расчёта загрузки и OPEX цена ничего не говорит о будущем денежном потоке.
- Игнорируют разницу между сегментами. Инвестор ориентируется на средние цифры «по Крыму», хотя рост в 20% и рост около 0% происходят внутри одного региона, но в разных классах жилья.
- Недооценивают роль оператора. Выбор управляющей компании часто откладывается на «после покупки», хотя именно эта переменная определяет, окажется ли объект в диапазоне 60% или 75% загрузки.
Перед тем как переходить к просмотру конкретных объектов, полезно сверить собственные ожидания с реальностью рынка — короткий чек-лист вопросов для этого этапа собран в статье 5 вопросов, которые нужно задать себе до просмотра объектов.
Итог
Подбор инвестиционного сценария в курортной недвижимости Крыма — это не поиск «лучшего ЖК», а последовательная фильтрация через локацию, класс продукта, юнит-экономику и оператора управления, с учётом схемы оплаты. Каждый шаг сужает список вариантов и добавляет цифры для расчёта. На выходе — не один объект, а набор сценариев с разным балансом доходности и риска, из которого инвестор выбирает подходящий под свою задачу: устойчивый арендный доход, рост капитализации или их сочетание. Важно сверить итоговые параметры договора и условия управления по актуальным документам перед подписанием — цифры доходности в презентациях и в договоре управления должны совпадать.
Новостройки Крыма в каталоге BEREGA
Ниже — объекты из каталога BEREGA с актуальными ценами, шахматкой и условиями покупки. Точные параметры лота уточняйте перед бронированием.
Новостройки Крыма в каталоге BEREGA

Частые вопросы
Какая реальная доходность от сдачи апартаментов в Крыму в 2025–2026 году?
По корректно подобранным объектам с профессиональным управлением чистая доходность держится на уровне 8–12% годовых от цены покупки при загрузке 60–75% в год. На горизонте 2–3 лет аналитики ожидают сохранение диапазона 10–14% годовых с ростом цены квадратного метра на 7–10% к концу года. Цифра зависит от локации, класса объекта и того, кто управляет сдачей.
В чём разница между инвестиционным потенциалом апартаментов бизнес-класса и эконом-квартир у моря?
Рост цен в 2025 году распределился неравномерно: апартаменты бизнес-класса прибавили около 21%, премиум-сегмент — 17%, комфорт-класс — 11%, а эконом-квартиры почти не выросли в цене. Драйвером роста выступает сегмент апартаментов у побережья с управляемой сдачей, а не бюджетное жильё.
Как выбрать управляющую компанию, чтобы загрузка объекта была не ниже базовых 60%?
Смотрите на опыт оператора на аналогичных объектах, наличие собственного бренда и каналов продаж, прозрачность отчётности и реальные показатели загрузки по уже работающим комплексам. Разница между средним оператором с загрузкой 60% и сильным с загрузкой 75–80% напрямую влияет на срок окупаемости.
Сколько лет реально ждать окупаемости инвестиций в апартаменты в Крыму?
По базовому сценарию срок окупаемости — 8–12 лет с учётом арендного дохода и без учёта роста стоимости самого объекта. При входе на ранней стадии строительства к арендной доходности добавляется потенциал капитализации 30–40% за цикл строительства, что сокращает эффективный срок возврата инвестиций.
Что сильнее влияет на цену: вид на море или инфраструктура комплекса?
Оба фактора работают в связке, но по-разному. Береговая линия и вид формируют премию к цене продажи, а крытый бассейн, SPA-зона и медицинский блок делают спрос круглогодичным и повышают RevPAR за счёт межсезонной загрузки. Для расчёта окупаемости второй фактор часто важнее первого.
Можно ли выбрать инвестиционный сценарий, если покупка идёт в ипотеку или рассрочку?
Можно, но фильтр усложняется: к юнит-экономике добавляется расчёт кредитной нагрузки. Если платёж по ипотеке выше арендного дохода за месяц, консервативный сценарий не подходит — нужен либо больший первоначальный взнос, либо рассрочка от застройщика без банковских процентов на период строительства.
Как часто нужно пересматривать выбранный сценарий после покупки?
Раз в год, при смене оператора управления или при заметном изменении загрузки — плюс-минус 10 процентных пунктов от плана. Пересмотр не означает продажу объекта: чаще речь идёт о смене управляющей компании или корректировке ценовой политики сдачи.
Ссылка скопирована