Как менялись цены на недвижимость за 20 лет: что история показывает инвестору

Что именно показывает график цен на недвижимость
Прежде чем читать цифры, стоит разобраться, что именно они измеряют. Росстат отдельно считает среднюю цену 1 кв. м общей площади квартир на первичном и на вторичном рынке жилья - это два самостоятельных ряда, не одна усреднённая линия. В основе расчёта лежат фактические цены сделок, а не цены объявлений, и это делает ряд устойчивым к завышенным ожиданиям продавцов.
Уровень цены и индекс изменения цены - разные вещи, и путать их не стоит. Уровень - это сколько стоил квадратный метр в конкретном квартале в конкретной совокупности сделок. Индекс - насколько изменился сопоставимый уровень цены относительно базового периода. Второе удобно для сравнения темпов роста между годами, но ничего не говорит о стоимости конкретной квартиры в конкретном доме.
| Показатель | На какой вопрос отвечает | Ограничение |
|---|---|---|
| Средняя цена 1 м² | сколько стоил квадрат в наблюдаемой совокупности сделок | зависит от состава сделок и региона |
| Индекс цен | как изменился сопоставимый уровень цен | не показывает цену конкретной квартиры |
| Цена предложения | сколько просит продавец сейчас | не равна цене сделки |
| Медианная цена | где находится середина выборки | требует однородной выборки объектов |
| Реальная цена | обогнал ли рост жилья инфляцию | зависит от выбранного дефлятора и периода |
Федеральная средняя сглаживает разницу между Москвой, миллионниками, курортными регионами и малыми городами, а также между классами жилья. Иногда рост средней цены отражает не подорожание как таковое, а просто смену состава продаваемых объектов - например, если в конкретном квартале в статистику попало больше квартир более высокого класса. Это не подмена данных, а обычная особенность любой усреднённой статистики. Про неё лучше помнить, читая любой график.
Как менялись цены на недвижимость с 2005 по 2025 год
Основной ряд построен по единому временному срезу - IV квартал каждого года, средняя цена по Российской Федерации, отдельно первичный и вторичный рынок. Ниже - контрольные точки из рабочей таблицы BEREGA, собранной на основе данных Росстата и ЕМИСС.
График 1. Средняя цена 1 кв. м, первичный и вторичный рынок, руб., IV квартал каждого года
| Год | Первичный рынок, ₽/м² | Вторичный рынок, ₽/м² | Что важно |
|---|---|---|---|
| 2005 | 20 016 | 23 355 | база сравнения, вторичка дороже первички |
| 2008 | 47 613 | 52 504 | пик перед кризисной коррекцией |
| 2010 | 45 355 | 47 913 | вялое восстановление после спада |
| 2014 | 53 261 | 58 999 | номинальный рост замедляется |
| 2018 | 57 226 | 58 870 | конец фазы почти нулевой динамики |
| 2020 | 76 573 | 68 316 | первичка впервые обгоняет вторичку |
| 2022 | 111 622 | 98 989 | ускорение после ставки на льготную ипотеку |
| 2024 | 177 887 | 114 082 | последняя окончательная годовая точка, официальные данные Росстата |
| 2025 | 190 500 | 119 200 | предварительная оценка на основе доступных данных |
Данные приведены по расчётам BEREGA на основе таблиц Росстата, дата выгрузки - 15 сентября 2026 года. Значение за 2024 год подтверждено официальной публикацией Росстата (IV квартал 2024: первичка 177 887 ₽/м², вторичка 114 082 ₽/м²). Значение за 2025 год - предварительная оценка, статус будет уточнён после публикации окончательных данных. Полный ряд по всем 21 году и формулы расчёта сохранены в рабочем файле BEREGA.
Первое, что бросается в глаза: в 2005 году первичка была дешевле вторички - непроданная новостройка на этапе строительства традиционно стоила меньше готовой квартиры с историей. К 2020 году соотношение перевернулось, а к 2024-2025 годам разрыв стал двузначным и продолжает расти. Разберём его отдельно ниже.
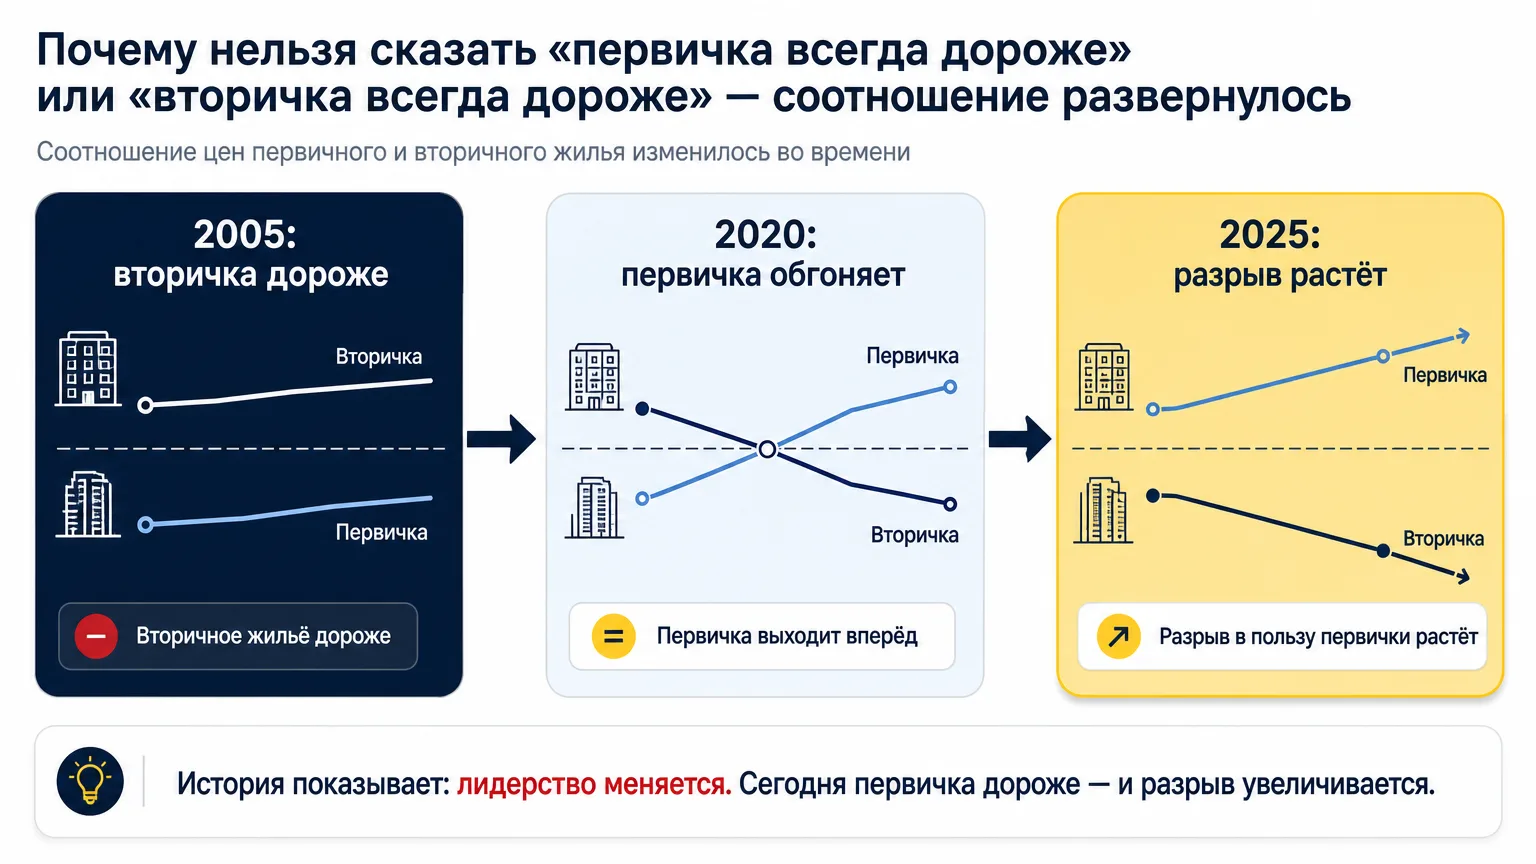 Соотношение первички и вторички не постоянно: рынок прошёл через полный разворот, а не просто рост обеих линий.
Общероссийский годовой ряд хорошо показывает долгосрочные фазы рынка, но плохо годится для выбора месяца сделки в конкретном регионе. Если вас интересует сезонность именно в Крыму, у нас есть отдельный разбор - динамика цен по кварталам в Крыму, где логика совсем другая: там речь о внутригодовых колебаниях, а не о двадцатилетней истории.
Пять периодов рынка за двадцать лет
График распадается на пять периодов с разным характером движения. Границы условны и подобраны под фактические переломы в данных, а не под заранее заданную схему.
2005-2008: быстрый номинальный рост. Цена на обоих рынках выросла более чем в два раза за три года. Среди подтверждённых факторов - расширение ипотечного кредитования, высокая инфляция того периода и приток нефтяных доходов в экономику. Ни один из них не объясняет весь рост в одиночку.
2009-2013: коррекция и вялое восстановление. После кризиса 2008-2009 годов номинальные цены снизились на 5-7% и потом росли медленно, не повторяя темпов 2006-2007 годов. Вторичный рынок в этот период оставался дороже первичного почти на всём горизонте.
2014-2018: слабая номинальная и почти нулевая реальная динамика. Цена в рублях менялась незначительно - разница между 2014 и 2018 годом на первичке составила около 7,5%, на вторичке почти нулевая. При этом накопленная за эти годы инфляция была заметно выше номинального роста цен - значит, в реальном выражении жильё в этот период дешевело.
2019-2022: ускорение и первый структурный перелом. Переход на проектное финансирование с эскроу-счетами и запуск программ льготной ипотеки в 2020 году резко подняли темпы роста именно на первичном рынке. Вторичка тоже подорожала, но заметно медленнее - разрыв между рынками впервые вышел в область 10-13%.
2023-2025: расширение разрыва и новые условия кредитования. Ключевая ставка выросла, массовая льготная ипотека на новостройки сузилась, а рыночная ипотека на вторичное жильё стала практически недоступной по цене обслуживания для многих покупателей. Разрыв между первичкой и вторичкой по официальной статистике вырос до 56% на конец 2024 года. Сводить это к одной причине не получится: тут одновременно сыграли роль себестоимость строительства, стоимость проектного финансирования для застройщиков и охлаждение спроса на вторичном рынке.
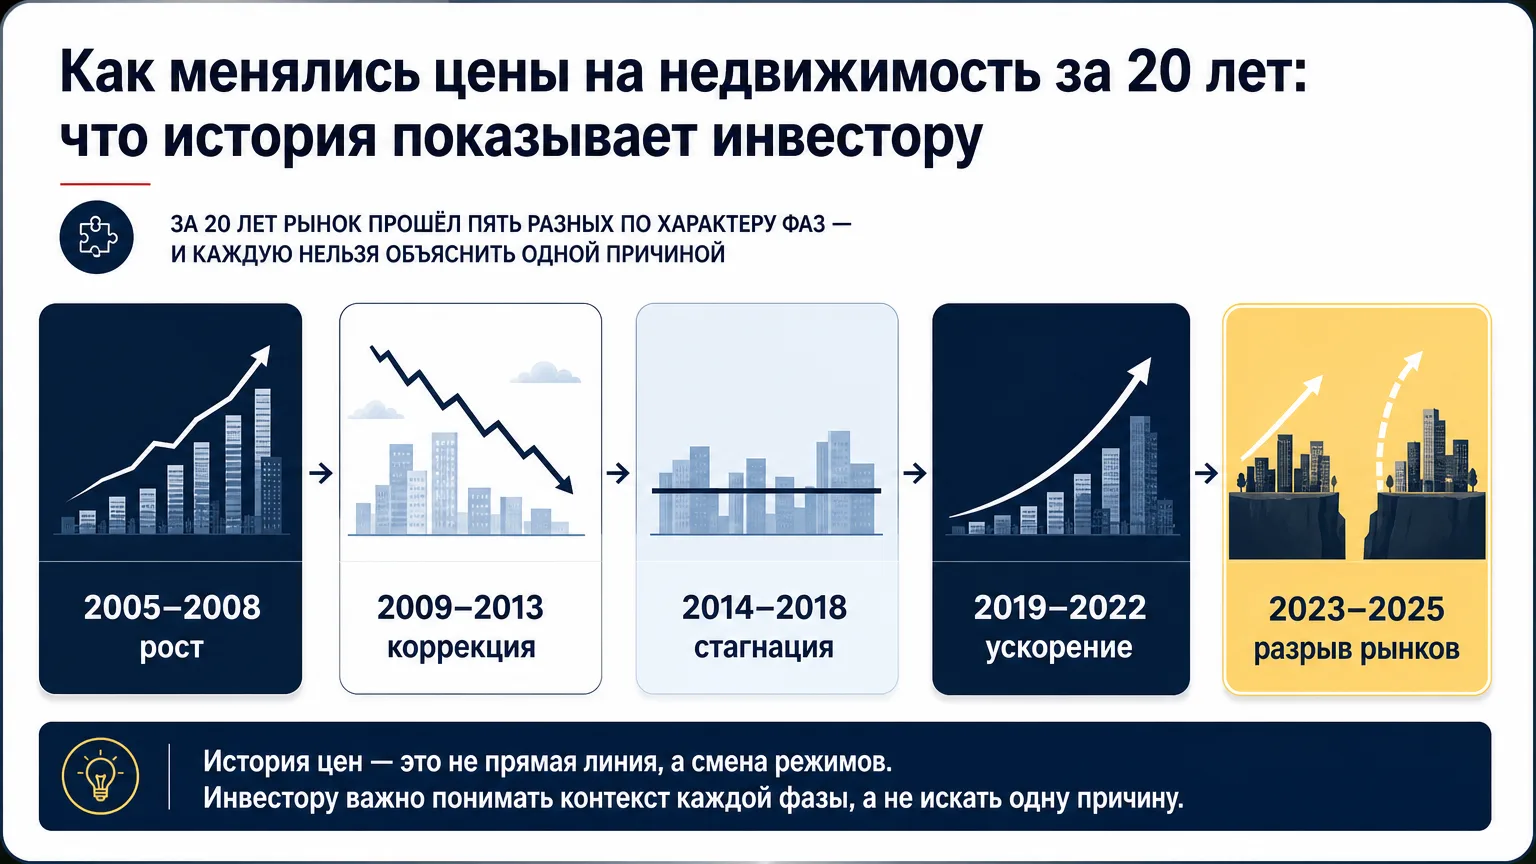 Двадцать лет распадаются на пять фаз с разной динамикой — линейного роста на этом горизонте не было.
Номинальный рост и рост после инфляции
Это самая важная развилка для инвестора. Номинальная цена показывает, сколько рублей нужно было заплатить за метр в конкретный момент. Реальная цена показывает, как изменилась покупательная способность этой суммы относительно потребительских цен - и это совсем другой график.
График 2. Индекс цен, база 2005 = 100
| Год | Номинальный индекс, первичка | Номинальный индекс, вторичка | Реальный индекс, первичка | Реальный индекс, вторичка |
|---|---|---|---|---|
| 2005 | 100,0 | 100,0 | 100,0 | 100,0 |
| 2008 | 237,8 | 224,8 | 145,9 | 137,9 |
| 2014 | 266,0 | 252,6 | 95,0 | 90,2 |
| 2018 | 285,9 | 252,0 | 79,4 | 70,0 |
| 2020 | 382,5 | 292,5 | 95,6 | 73,1 |
| 2022 | 557,7 | 423,7 | 113,8 | 86,5 |
| 2024 | 888,7 | 488,2 | 143,3 | 78,7 |
| 2025 | 951,6 | 510,4 | 144,2 | 77,3 |
Реальный индекс рассчитан как номинальный индекс цены, поделённый на накопленный индекс потребительских цен Росстата за тот же период, умноженный на 100. Способ инфляционной корректировки - официальный ИПЦ, а не курс доллара: валютный график может дать совсем другую картину и не отражает покупательную способность рубля внутри страны.
Среднегодовой номинальный темп за 20 лет составил примерно 11,9% на первичке и 8,5% на вторичке. В реальном выражении разница ещё заметнее: первичный рынок в среднем прибавлял около 1,9% в год после инфляции, а вторичный рынок в среднем терял около 1,3% в год. То есть за весь двадцатилетний период вторичное жильё по России в реальном выражении сегодня стоит меньше, чем в 2005 году, - несмотря на то, что номинальная цена выросла в пять раз.
Вот и главная ловушка простого чтения графика: «цена выросла в рублях» и «инвестиция принесла реальную прибыль» - два разных утверждения, и второе не следует автоматически из первого.
Почему первичка и вторичка разошлись
Разрыв между рынками не постоянен и не сводится к одной причине на всём периоде.
График 3. Разрыв цен первичного и вторичного рынка, % (первичка дороже вторички при положительном значении)
| Год | Разрыв, % |
|---|---|
| 2005 | -14,3 |
| 2008 | -9,3 |
| 2014 | -9,7 |
| 2018 | -2,8 |
| 2020 | +12,1 |
| 2022 | +12,8 |
| 2024 | +56,0 |
| 2025 | +59,8 |
До 2018 года первичка обычно стоила дешевле вторички - это нормальная премия за риск строящегося дома. После перехода на эскроу-счета и запуска программ льготной ипотеки в 2020 году ситуация развернулась: первичка стала дороже, и разрыв быстро увеличивался. Банк России в аналитической записке от 26 июня 2026 года подтверждает: по официальной статистике Росстата разрыв цен между рынками действительно вырос до высоких значений, но для сопоставимых по качеству объектов разница гораздо меньше - около 9% без учёта ремонта и 18% с учётом отделки. Это важная оговорка: федеральный разрыв в средней цене нельзя напрямую переносить на дисконт конкретной квартиры при перепродаже, потому что новостройки и вторичка часто отличаются по состоянию, расположению и структуре продавцов.
 56% разрыва по средней цене по стране и 9-18% для сопоставимых объектов — это разные вопросы, а не противоречие в данных.
Среди факторов расхождения - разные механизмы формирования предложения, себестоимость строительства и стоимость проектного финансирования у застройщиков, субсидированные ставки и рассрочки, которые часто встроены в цену новостройки, а также иная структура переговоров на вторичном рынке, где решение принимает частный собственник, а не отдел продаж. Похожая логика работает и на уровне отдельного города: момент покупки конкретного лота на первичке определяется стадией строительства и локальным спросом, а не общероссийским процентом. Перенос федерального разрыва на конкретный ЖК напрямую недопустим: локальная динамика может отличаться от общероссийской в любую сторону.
Что происходило с доступностью жилья
Цена квадратного метра без учёта доходов рассказывает только половину истории. Один из способов оценить доступность - посчитать, сколько среднемесячных зарплат по стране требуется на 1 кв. м жилья.
| Год | Первичка, зарплат за м² | Вторичка, зарплат за м² |
|---|---|---|
| 2005 | 2,34 | 2,73 |
| 2014 | 1,64 | 1,82 |
| 2020 | 1,49 | 1,33 |
| 2024 | 2,02 | 1,30 |
В середине периода доступность улучшалась на обоих рынках - зарплаты росли быстрее цены метра. После 2022 года картина снова разошлась: по первичке соотношение выросло почти до уровня 2005 года, то есть новостройка «в зарплатах» стала дороже, чем была ещё в 2020 году. Вторичка при этом осталась относительно доступной по этому показателю.
У метода есть ограничения. Средняя зарплата по стране не равна доходу конкретной семьи, а ипотечный платёж зависит ещё от ставки, первоначального взноса и срока кредита, которые здесь не учтены. Доступность покупки и инвестиционная доходность - разные вопросы: высокая доступность метра не означает автоматически высокую доходность вложения.
Сколько могла принести квартира: почему одного роста цены недостаточно
Средний рост цены по стране - это не то же самое, что доходность конкретного владельца конкретной квартиры. Полная формула результата выглядит так:
изменение цены + чистый арендный поток - расходы на сделку - ремонт - содержание - налоги - стоимость финансирования
 Итоговая доходность инвестора — это рост цены плюс аренда минус расходы, ремонт, содержание, налоги и стоимость финансирования.
Средняя цена рынка не учитывает простой объекта между сдачей и первым арендатором, срок экспозиции при продаже и возможный дисконт, если продавать нужно быстро. Ремонт и меблировка увеличивают вложенный капитал - а значит, снижают итоговую доходность на вложенный рубль, даже если сама цена метра выросла. Аренда может давать денежный поток, но требует управления, комиссии площадок, коммунальных расходов и износа мебели. Ипотечное плечо усиливает доходность на собственный капитал при росте цены, но так же усиливает и убыток при снижении - это не бесплатный рычаг.
Разберём условный пример с явными допущениями, без выдачи его за рыночный результат. Инвестор купил студию на первичном рынке в 2015 году и продал в 2025-м. По федеральному номинальному индексу первичка за это время выросла примерно в 3,6 раза. Если вычесть расходы на сделку и ремонт при входе (условно 8% от стоимости), комиссию при продаже (условно 3%) и учесть, что квартира год простаивала между покупкой и первым арендатором, итоговая доходность на вложенный капитал окажется заметно ниже трёхкратного роста цены метра. Это не прогноз и не универсальный расчёт - только иллюстрация того, что между «средняя цена выросла в разы» и «инвестор заработал в разы» лежит большая дистанция.
Что двадцатилетняя история говорит инвестору
Из разобранного графика можно сделать шесть практических выводов.
Горизонт владения важнее одной удачной годовой точки: если считать доходность от пика 2008 года, результат будет одним, если от дна 2009-го - совсем другим. Номинальный рост нужно всегда сравнивать с инфляцией того же периода, иначе легко принять сохранение покупательной способности за прибыль. Первичный и вторичный рынки нельзя объединять в одну линию - у них разные драйверы и разная траектория, особенно после 2020 года. Федеральная средняя не заменяет локальный анализ: рынок Крыма, конкретного города или конкретного ЖК может двигаться иначе, чем страна в целом. Цена входа, эксплуатационные расходы и ликвидность объекта определяют реальный результат сильнее, чем один процент в заголовке статьи. Наконец, исторический график помогает оценить диапазон возможных сценариев, но не предсказывает следующую точку - ни для страны, ни для отдельного дома.
Для курортной недвижимости эти правила работают с дополнительной оговоркой. Перед покупкой стоит отдельно смотреть город, микрорайон, сезонность спроса, юридический статус объекта, модель управления и историю цен перепродажи в этой же локации, а не темп роста Москвы или России в целом. Если вы сравниваете объект с локальными аналогами, лучше опираться на подтверждённые сделки, а не на рекламные цифры застройщика. Вопрос ликвидности курортного объекта разобран отдельно в материале про ликвидность недвижимости у моря в Крыму - там же объясняется, почему растущий федеральный график сам по себе не гарантирует быструю продажу конкретной квартиры.
Если вы рассматриваете новостройку или апартаменты в Крыму как долгосрочное вложение, порядок и момент входа в конкретный проект удобнее оценивать отдельно - об этом материал «Первичная недвижимость в Ялте: на каком этапе выгоднее входить». А перед решением о покупке стоит свериться с полным перечнем рисков - они собраны в статье «Главные риски инвестиций в недвижимость Крыма».
Как самостоятельно проверить график
Если вы хотите пересчитать цифры сами, а не доверять готовому графику, алгоритм такой:
- Откройте показатель Росстата или карточку «Средняя цена 1 кв. м общей площади квартир на рынке» в ЕМИСС/Федстате.
- Выберите отдельно первичный или вторичный рынок - объединять их нельзя.
- Зафиксируйте территорию (Российская Федерация) и тип жилья.
- Выгрузите значение за одинаковый квартал каждого года, например IV квартал.
- Проверьте единицы измерения и статус данных - окончательные они или предварительные.
- Рассчитайте годовые изменения и индекс с единой базой, например 2005 год = 100.
- Добавьте официальный индекс потребительских цен Росстата, чтобы получить реальную динамику.
- Подпишите источник и дату обновления рядом с каждым числом.
- Не смешивайте данные фактических сделок Росстата и цены объявлений с порталов - это разные показатели с разной методологией.
Методология и источники
Основной ряд собран по данным Росстата - раздел цен на рынке жилья и соответствующий показатель ЕМИСС/Федстата, отдельно по первичному и вторичному рынку, в целом по Российской Федерации, единый срез IV квартал каждого года. Для 2005-2019 годов использованы архивные годовые таблицы, для 2020-2025 - актуальные квартальные данные; места стыковки методологии описаны в рабочем файле. Для инфляционной корректировки использован официальный индекс потребительских цен Росстата. Для интерпретации разрыва между первичкой и вторичкой использована аналитическая записка Банка России от 26 июня 2026 года.
Значение за IV квартал 2024 года подтверждено официальной публикацией Росстата и является окончательным. Значение за 2025 год - предварительная оценка на основе доступных на дату выгрузки данных, статус будет обновлён после публикации итоговых цифр Росстата. Дата выгрузки рабочей таблицы - 15 сентября 2026 года. Формулы расчёта: номинальное изменение = (цена конечного года / цена начального года - 1) × 100%; среднегодовой темп = (цена конечного года / цена начального года) в степени (1 / число лет) минус 1; реальный индекс = номинальный индекс / накопленный ИПЦ × 100; разрыв рынков = (цена первички / цена вторички - 1) × 100%.
Все числа в статье относятся к общероссийскому рынку жилой недвижимости и не заменяют анализ конкретного региона, города или объекта. Неполный 2026 год не включён в двадцатилетний расчёт и не сравнивается с полными годами напрямую.
Если вам нужен подбор конкретного объекта в Крыму с учётом всей этой логики - горизонта, ликвидности, разрыва между первичкой и вторичкой - оставьте заявку через форму на сайте, и мы разберём конкретные варианты вместе с вами.
Новостройки Крыма в каталоге BEREGA
Ниже — объекты из каталога BEREGA с актуальными ценами, шахматкой и условиями покупки. Точные параметры лота уточняйте перед бронированием.
Новостройки Крыма в каталоге BEREGA

Частые вопросы
Как менялись цены на недвижимость за последние 20 лет?
По расчётам на данных Росстата, номинальная цена 1 кв. м на первичном рынке выросла с 2005 по 2025 год почти в 9,5 раза, на вторичном - примерно в 5,1 раза. Это средние значения по России, а не по конкретному городу или объекту. Внутри периода были и быстрый рост, и долгие фазы стагнации.
Где посмотреть цены на недвижимость по годам?
Официальный источник - раздел цен на жильё на сайте Росстата и показатель «Средняя цена 1 кв. м общей площади квартир на рынке жилья» в ЕМИСС/Федстате. Там данные разделены на первичный и вторичный рынок и по регионам. Данные порталов объявлений показывают цену предложения, а не цену сделки, и для официальной статистики не подходят.
Почему первичное жильё и вторичка дорожают по-разному?
У рынков разные механизмы: себестоимость строительства и проектное финансирование - у новостроек, переговоры конкретных продавцов и вторичный спрос - у готового жилья. С 2019-2020 годов добавилась эскроу-схема и субсидированные ипотечные программы, которые в основном касались первички. В 2023-2025 годах разрыв усилился из-за роста ключевой ставки и сокращения массовых льгот.
Что показывает индекс цен на жильё?
Индекс показывает изменение сопоставимого уровня цен относительно базового периода, а не абсолютную цену квадратного метра. Он помогает сравнивать темпы роста между годами и рынками, но не говорит, сколько стоит конкретная квартира в конкретном доме.
Чем номинальный рост цен отличается от реального?
Номинальный рост - это изменение цены в рублях без поправок. Реальный рост - тот же показатель, скорректированный на индекс потребительских цен, то есть на изменение покупательной способности рубля. Квадратный метр может дорожать в рублях и одновременно дешеветь в реальном выражении, если инфляция растёт быстрее цены.
Обгоняла ли недвижимость инфляцию?
По расчётам BEREGA, первичный рынок в реальном выражении за 20 лет вырос примерно на 44%, то есть обогнал накопленную инфляцию. Вторичный рынок к 2025 году в реальном выражении оказался примерно на 23% ниже уровня 2005 года - то есть номинальный рост не покрыл инфляцию за весь период. Результат сильно зависит от выбранных лет входа и выхода.
Можно ли по графику цен выбрать лучший момент для покупки?
Общероссийский годовой график полезен для понимания долгосрочных фаз рынка, но не подходит для выбора конкретного месяца сделки в конкретном городе. Для локальной сезонности и кварталов, например по Крыму, нужен отдельный анализ - в блоге есть материал о сезонных колебаниях цен в Крыму по кварталам.
Почему средняя цена по России не подходит для оценки квартиры в Крыму?
Федеральная средняя сглаживает различия между регионами, классами жилья и типами квартир. Курортный рынок Крыма имеет свою сезонность, структуру спроса и темп роста, который может как опережать, так и отставать от общероссийского. Переносить процент роста по стране на конкретный ЖК или город - методологическая ошибка.
Рост цены квадратного метра равен доходности инвестора?
Нет. Полная доходность учитывает изменение цены, арендный поток, расходы на сделку, ремонт, содержание, налоги и стоимость финансирования. Средняя цена рынка не показывает простой конкретного объекта, срок экспозиции при продаже и возможный дисконт при выходе.
Какие данные надёжнее: Росстат или цены в объявлениях?
Росстат считает средние цены на основе фактических сделок, а не объявлений, поэтому это более надёжный источник для долгосрочной статистики. Цены объявлений показывают текущие ожидания продавцов и полезны для оперативного мониторинга, но не для расчёта официального индекса.
Как проверить график цен самостоятельно?
Нужно взять показатель Росстата или ЕМИСС отдельно для первичного и вторичного рынка, зафиксировать единый временной срез - например IV квартал каждого года, - и рассчитать годовые изменения и индекс с единой базой. Отдельно добавить ИПЦ для перехода к реальной динамике. Алгоритм пошагово описан в разделе методологии этой статьи.
Что происходило с ценами на жильё после 2020 года?
На рост повлияли сразу несколько факторов: льготная ипотека и переход на эскроу-счета подстегнули первичку, рост себестоимости строительства и удорожание кредита для застройщиков подняли цену новостроек, а после 2022-2023 годов высокая ключевая ставка ограничила спрос на вторичном рынке без льготных программ. Ни один из этих факторов сам по себе не объясняет всю динамику.
Ссылка скопирована