Аккредитив при покупке недвижимости: что это, сколько стоит и как открыть

Что такое аккредитив при покупке квартиры простыми словами
Аккредитив это простыми словами при покупке квартиры - поручение банку заплатить продавцу после того, как тот выполнит условие, прописанное заранее.
В сделке участвуют три стороны: покупатель, банк и продавец. Покупатель вносит сумму сделки на специальный счёт в банке - это и называется открытием аккредитива. Банк не отдаёт деньги сразу, он ждёт документ, который стороны назвали условием раскрытия. Как правило, это выписка из ЕГРН о переходе права собственности на покупателя. Как только продавец приносит этот документ, банк переводит ему деньги.
По закону банк-эмитент обязан заплатить получателю средств, когда тот представит документы, предусмотренные условиями аккредитива - это закреплено в Гражданском кодексе. Деньги переводятся не потому, что продавец позвонил и попросил, а потому что он выполнил условие из заявления на аккредитив.
Зачем это покупателю из другого региона: не нужно привозить наличные в Крым и не нужно переводить всю сумму на карту продавца до регистрации сделки. Деньги находятся в банке, а не у третьего лица. Зачем это продавцу: сумма уже зарезервирована, а не “обещана после Росреестра” - он видит, что деньги реально есть, просто пока не раскрыты.
Одна оговорка про задаток, чтобы не путать термины: задаток - это платёж, который вносят до сделки, как подтверждение серьёзности намерений сторон. Аккредитив - расчёт по уже подписанному основному договору купли-продажи. Это разные по смыслу и по моменту платежи, и смешивать их не стоит.
Ещё одна оговорка: слово “аккредитив” используют и в международной торговле, где банки обслуживают расчёты между компаниями из разных стран. В сделках с жильём это тот же инструмент, только упрощённый и адаптированный под расчёты физлиц.
Чем аккредитив отличается от эскроу
Покупатели новостроек в Крыму уже слышали слово “эскроу” - по закону о долевом строительстве застройщик не может забрать деньги дольщиков до завершения строительства. Аккредитив - другой контур. Его применяют в основном на вторичке, при покупке готового объекта или при переуступке, когда расчёт идёт напрямую между покупателем и продавцом, без участия застройщика.
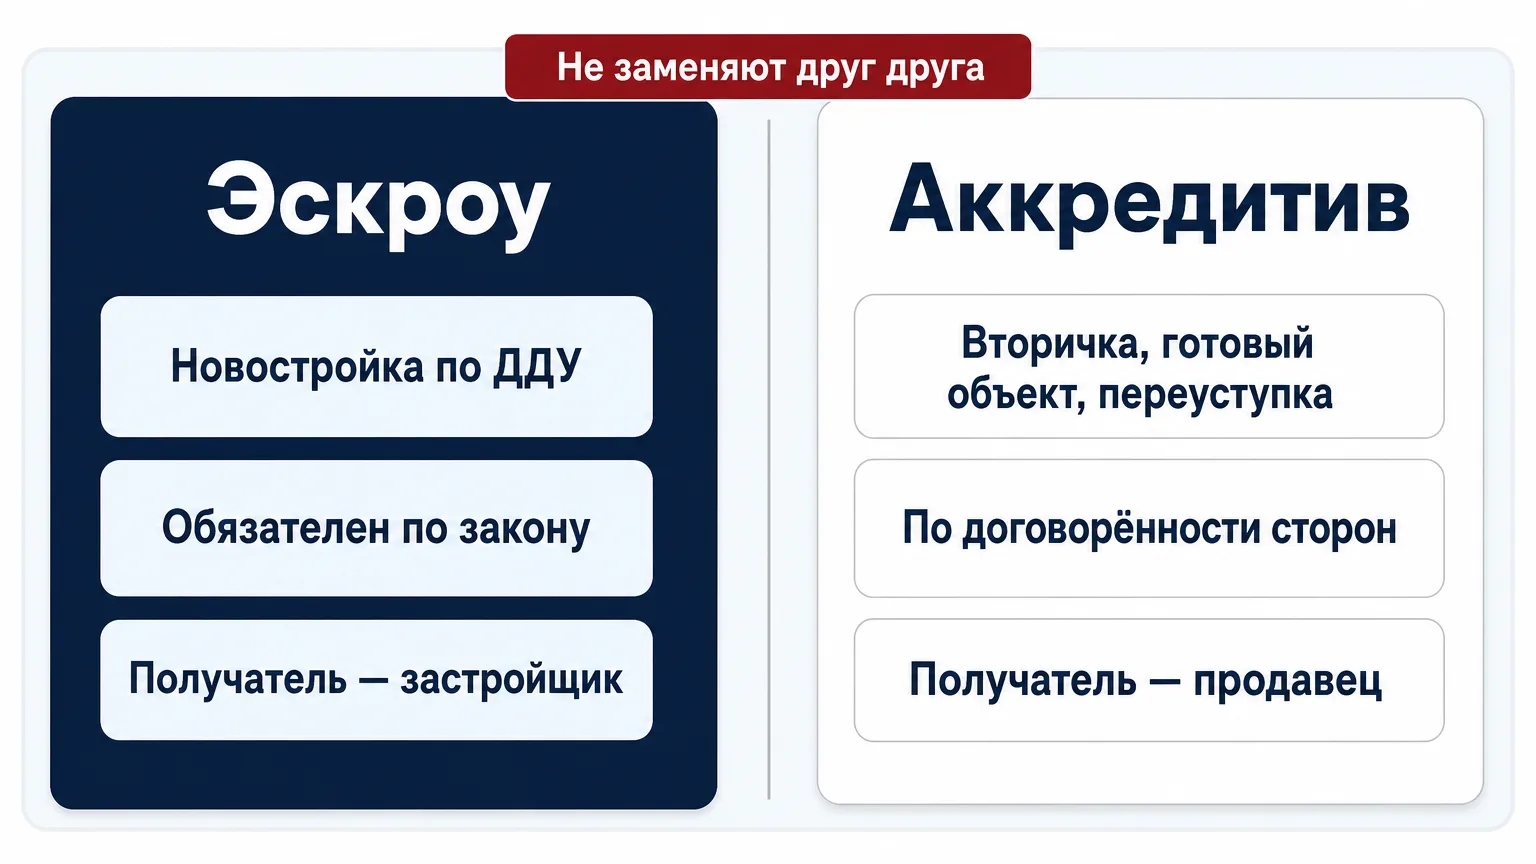 Тип договора определяет контур расчёта: ДДУ — только эскроу по закону, вторичка и переуступка — аккредитив по договорённости сторон, и подменить одно другим нельзя.
Схема движения денег через аккредитив выглядит так: покупатель вносит сумму - банк резервирует и удерживает её - стороны выполняют согласованное условие, обычно регистрацию перехода права - банк раскрывает аккредитив и переводит деньги продавцу.
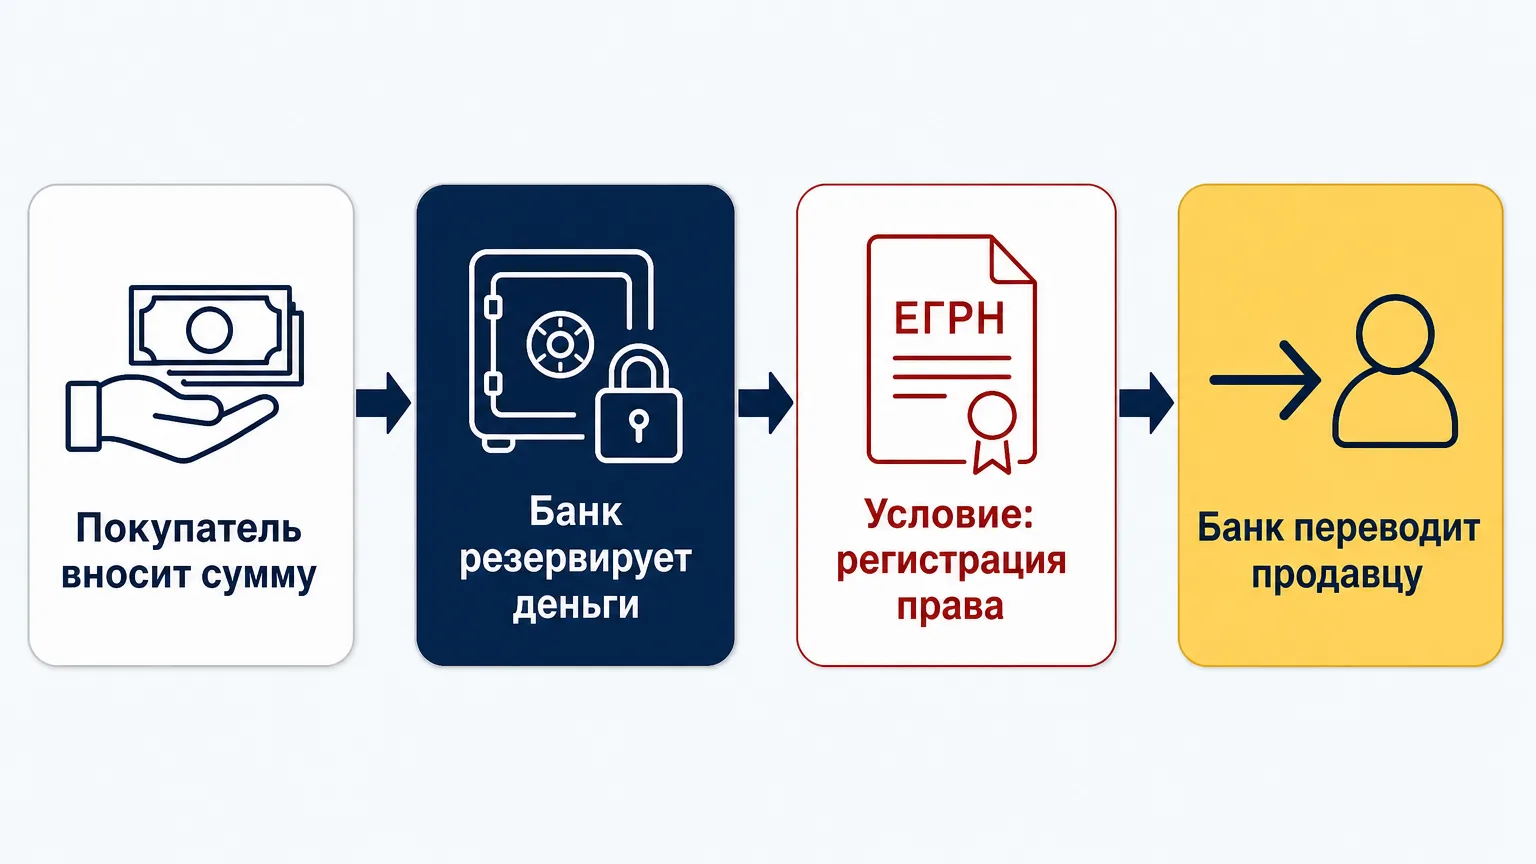 Деньги покупателя резервируются в банке сразу, но продавец получает их только после выполнения условия — обычно после регистрации права.
| Параметр | Аккредитив | Эскроу по ДДУ |
|---|---|---|
| Где применяется | Вторичка, готовый объект, переуступка | Новостройка по договору долевого участия |
| Кто получатель | Продавец квартиры - физлицо или юрлицо | Застройщик |
| Когда деньги уходят получателю | После документа, который стороны согласовали - обычно после регистрации перехода права | После ввода дома в эксплуатацию и регистрации права участника на объект либо в других случаях по правилам закона |
| Чем регулируется | Общие нормы о расчётах по аккредитиву в Гражданском кодексе | Отдельные нормы закона о долевом строительстве |
| Можно ли заменить одно другим | Нет | Нет |
Если вы смотрите новостройку по ДДУ, аккредитив вам не нужен - деньги по закону должны лежать на счёте эскроу до завершения строительства. Подробнее об этом механизме мы писали в статье про эскроу-счета при покупке новостройки в Крыму. Если же вы покупаете вторичную квартиру или готовый объект, эскроу там законом обычно не предусмотрен, и стороны сами выбирают способ расчёта - вот здесь и применяют аккредитив.
Про переуступку - коротко. Когда покупают права по договору долевого участия у первого дольщика, способ расчёта зависит от того, какой договор подписывают стороны и что в нём прописано про оплату. Разбирать это отдельно здесь смысла нет - смотрите текст договора переуступки и уточняйте у юриста сделки.
Безотзывный аккредитив при покупке квартиры
Почти все аккредитивы в сделках с жильём - безотзывные. Покупатель не может в одностороннем порядке забрать деньги обратно или поменять условия, пока действует срок аккредитива. Банк-эмитент не вправе отменить безотзывный аккредитив без согласия получателя средств - это прямо закреплено в законе. Для продавца это главная причина согласиться на расчёт через банк: покупатель внёс деньги, и теперь он не может “передумать” без участия продавца.
Отзывный аккредитив в сделках с недвижимостью почти не встречается. Он позволяет покупателю менять условия или отменять поручение банку без согласия продавца - а значит, для продавца такая гарантия ничего не стоит. Если вам предлагают отзывный вариант в заявлении на аккредитив, переспросите у банка, точно ли это нужный продукт для расчёта по квартире.
Ещё один термин, который может встретиться - покрытый аккредитив. Покрытый значит, что сумма уже списана со счёта покупателя и зарезервирована в банке на весь срок действия аккредитива. В сделках физлиц с недвижимостью это стандартная модель. Непокрытые аккредитивы чаще используют в расчётах между компаниями, для частной сделки с квартирой это редкость.
Сколько стоит аккредитив при покупке недвижимости
Короткий ответ на вопрос “аккредитив при покупке квартиры сколько стоит”: это сумма комиссии банка за услугу, а не часть цены квартиры. Отвечая шире на вопрос про аккредитив при покупке недвижимости стоимость, стоит сразу разделить два момента: комиссия банка и цена самого объекта - это две разные статьи расходов, и путать их не стоит. Комиссия не входит в сумму, которую получит продавец - деньги по аккредитиву переводятся полностью, а плату за открытие и обслуживание покупатель или продавец оплачивают отдельно, по договорённости.
Банки считают комиссию по-разному. У одного - фиксированная сумма независимо от цены объекта. У другого - процент от суммы сделки с минимальным порогом. Дополнительно может списываться плата за продление, если регистрация перехода права затянулась дольше срока, на который открыт аккредитив, и за проверку документов при раскрытии.
Точные тарифы у каждого банка свои и меняются, поэтому приводить в статье конкретные рубли без проверки смысла нет - они быстро устаревают. Перед сделкой откройте актуальную страницу тарифов конкретного банка и сверьте сумму на дату вашей сделки.
Для сделки на несколько миллионов рублей, типичной для курортной квартиры в Крыму, комиссия банка обычно заметно меньше стоимости риелторских услуг и юридического сопровождения. Но это всё равно ощутимая сумма, если про неё не договориться заранее. Частая ошибка - заложить в бюджет сделки только цену квартиры и пошлину Росреестра, а про комиссию за аккредитив забыть. Проще сразу прописать в предварительной договорённости, кто платит эту комиссию: покупатель, продавец или они делят её пополам.
Как открыть аккредитив в банке при покупке квартиры
Если свести весь процесс к одной схеме, получится так: покупатель переводит деньги банку, банк удерживает их до выполнения условия, затем условие выполняется - как правило, регистрация перехода права - и только после этого банк передаёт деньги продавцу. Аккредитив банка при покупке недвижимости устроен именно так: деньги уже есть, но продавец получит их не раньше, чем выполнит оговорённое условие. Открытие аккредитива при покупке недвижимости на практике укладывается в такую последовательность шагов.
- Стороны договариваются об условиях сделки и способе расчёта. В договоре купли-продажи указывают, что оплата проходит через аккредитив, и согласовывают условие его раскрытия.
- Покупатель обращается в банк, подаёт заявление на открытие аккредитива и вносит сумму сделки. В заявлении указывают сумму, объект сделки, получателя - продавца, и документ, который нужен для раскрытия.
- Банк открывает аккредитив и резервирует деньги. С этого момента покупатель уже не может забрать сумму в одиночку, если аккредитив безотзывный.
- Стороны подают документы на регистрацию перехода права - через МФЦ, Росреестр или нотариуса.
- После регистрации продавец приносит в банк подтверждающий документ, обычно выписку из ЕГРН.
- Банк проверяет документ на соответствие условиям, прописанным при открытии аккредитива, и переводит деньги продавцу.
Аккредитив в банке при покупке квартиры держится на совпадении деталей: сумма, точный адрес и характеристики объекта, срок действия, точные реквизиты получателя должны быть одинаковыми в договоре и в заявлении на аккредитив. Если хотя бы одна деталь не совпадает, банк может отказать в раскрытии - он работает по документам, а не “по смыслу сделки”.
Если покупатель и продавец находятся в разных городах, часть банков позволяет открыть аккредитив онлайн или подать заявку дистанционно, а документы на раскрытие донести через отделение или курьера. Но это зависит от конкретного банка, суммы сделки и того, участвует ли ипотека - лучше уточнять этот момент напрямую у банка, а не планировать визиты наугад. Если вы ведёте сделку удалённо из Москвы или Петербурга, у нас есть отдельный разбор, как купить курортную недвижимость удалённо - там про весь путь сделки, здесь мы говорим только про способ передать деньги.
Сбербанк и ВТБ: аккредитив при покупке недвижимости
Сбербанк и ВТБ - два банка, которые чаще всего ищут по имени, когда речь идёт о расчётах при покупке жилья. Это не рейтинг “кто лучше”. Выбор банка для аккредитива зависит от конкретной сделки, а не от общей репутации.
Аккредитив в Сбербанке при покупке недвижимости и аккредитив при покупке недвижимости ВТБ устроены похоже по логике, но различаются в деталях - тарифах, сроках, требованиях к документам. Многие ищут этот вопрос прямо так: аккредитив при покупке квартиры Сбербанк - и хотят понять, чем условия отличаются от условий ВТБ.
Что стоит сравнить, прежде чем выбирать:
- комиссию на дату сделки - у банков разная логика расчёта: фиксированная сумма или процент от суммы сделки с минимальным порогом, уточняйте актуальный тариф на сайте банка;
- срок аккредитива и условия продления, если регистрация перехода права занимает больше времени, чем планировалось;
- удобство для сторон, если покупатель и продавец живут в разных городах - у одного банка больше возможностей подать документы дистанционно, у другого требуется личный визит;
- стыковку с ипотекой - если кредит оформляется в том же банке, где открывается аккредитив, процесс обычно проще согласовать, чем когда банк-кредитор и банк расчёта разные.
Условия у обоих банков меняются, поэтому таблица с конкретными цифрами из чужих статей здесь не нужна - такие цифры устаревают быстрее, чем текст попадает в топ поиска. Перед сделкой откройте страницу конкретного банка, сравните актуальные условия и решите, какой вариант подходит именно вашей сделке.
Аккредитив при покупке квартиры в ипотеку
Ипотека не отменяет аккредитив и не заменяет его - это две разные задачи. Ипотека определяет, откуда у покупателя деньги и на каких условиях банк их выдал. Аккредитив определяет, как эти деньги физически дойдут до продавца.
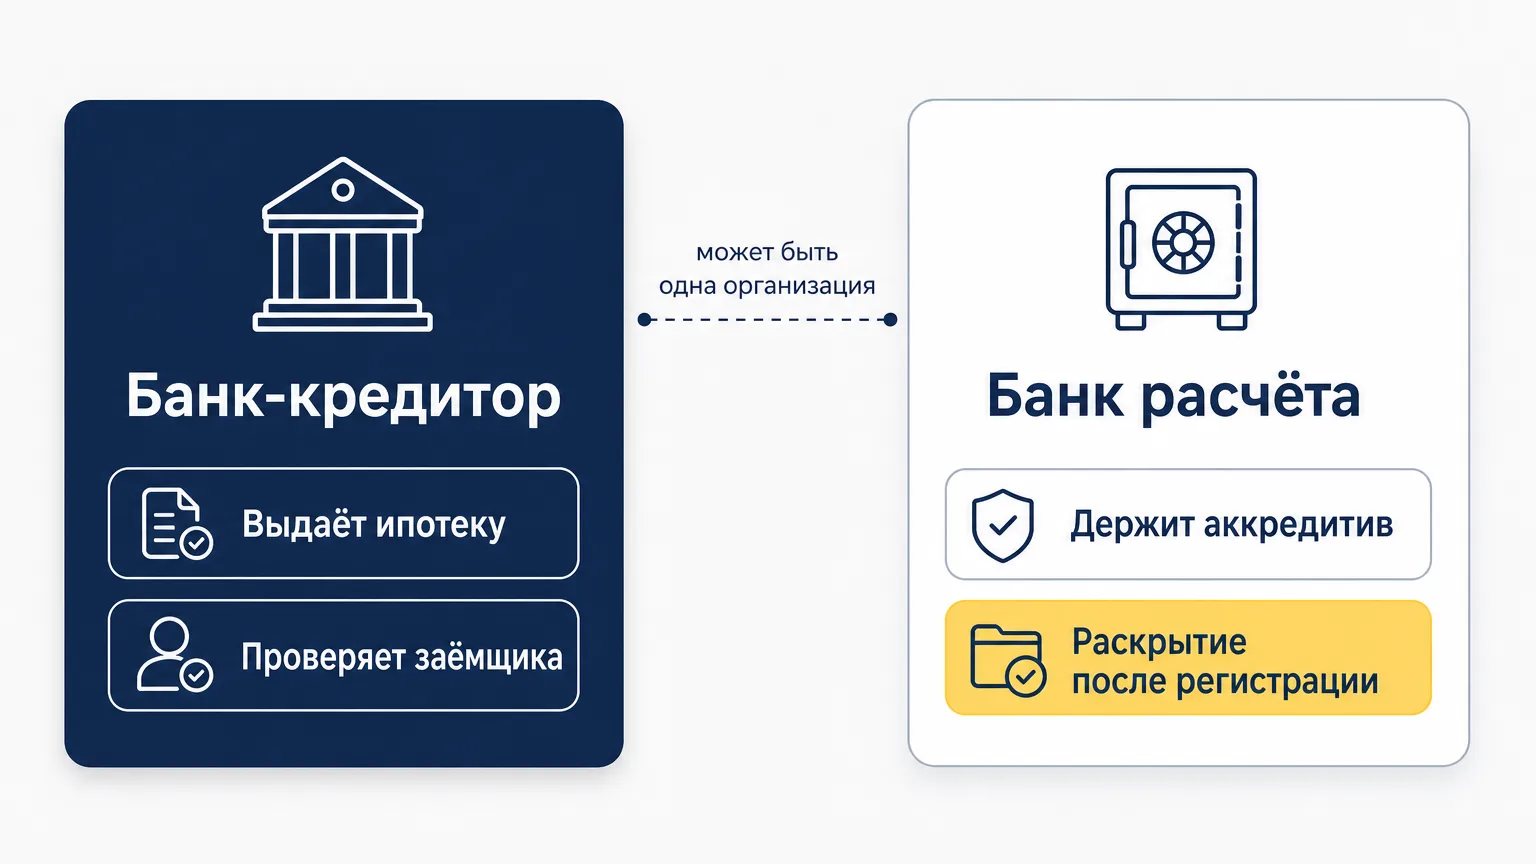 Банк, который выдал ипотеку, и банк, который держит аккредитив, — разные роли, даже если формально это одна организация.
Часто банк, который выдаёт ипотеку, предлагает собственный способ расчёта по сделке - и это может быть именно аккредитив, а может быть отдельный продукт с похожей логикой, но другим названием. Перед сделкой стоит уточнить у банка-кредитора три вещи:
- кто раскрывает аккредитив после регистрации - банк-кредитор или сторонний банк, где у покупателя открыт счёт;
- совпадает ли сумма аккредитива с суммой кредита и первоначального взноса - иногда кредитные средства и собственные деньги покупателя проводят разными путями;
- что происходит, если регистрация права собственности и регистрация залога в пользу банка идут одновременно - условие раскрытия аккредитива должно быть написано так, чтобы продавец получил деньги после фактической регистрации сделки, а не раньше.
Андеррайтинг заёмщика, то есть проверку платёжеспособности и решение о выдаче кредита, аккредитив не затрагивает - это отдельный этап, который проходит раньше, до открытия аккредитива. Если вы на этапе подготовки к ипотечной сделке, стоит сразу спросить в банке, какой способ расчёта он предлагает для покупки квартиры в ипотеку - это сэкономит время на согласования между сторонами.
Типичные ошибки с аккредитивом при покупке недвижимости
Перепутать аккредитив с эскроу на ДДУ. Если покупаете квартиру у застройщика по договору долевого участия, деньги по закону лежат на счёте эскроу до завершения строительства - аккредитив здесь не нужен и не заменяет эту схему.
Путать аккредитив с задатком. Задаток платят до подписания основного договора как подтверждение серьёзности намерений, а аккредитив - способ расчёта уже по подписанному договору купли-продажи. Это разные по смыслу и по времени платежи.
Перевести деньги продавцу “авансом” через обычный перевод, потому что аккредитив кажется долгим и неудобным. Это убирает саму защиту, ради которой стороны выбрали расчёт через банк: деньги оказываются у продавца раньше, чем выполнено условие сделки.
Не заложить комиссию банка в бюджет сделки и не договориться заранее, кто её платит.
Поставить условие раскрытия, которое продавец физически не может выполнить - например, документ, который для этой сделки не выдают, или срок короче реального времени регистрации.
Не сверить срок действия аккредитива со сроком регистрации перехода права. Если регистрация по разным причинам затягивается, а аккредитив к этому моменту закрылся, деньги возвращаются покупателю, и всю процедуру нужно открывать заново - с новой комиссией.
Решить, что банк проверяет юридическую чистоту квартиры, пока держит деньги на аккредитиве. Это не так: банк проверяет, соответствуют ли документы, принесённые для раскрытия, условиям из заявления, то есть формальное соответствие, а не историю объекта, обременения или права третьих лиц. Проверка истории квартиры, собственников и обременений - отдельная задача, которую решают до сделки, независимо от того, как устроен расчёт по ней.
Чек-лист перед открытием аккредитива
Перед визитом в банк сверьте по пунктам:
- сумма аккредитива совпадает с ценой в договоре купли-продажи;
- объект описан так же, как в договоре - адрес, кадастровый номер, площадь;
- срок аккредитива больше, чем реальный срок регистрации, с запасом на возможные задержки;
- условие раскрытия - конкретный документ, который продавец точно может получить, обычно выписка из ЕГРН о переходе права;
- комиссия банка посчитана, и стороны знают, кто её платит;
- если сделка ипотечная - банк-кредитор подтвердил, как аккредитив стыкуется с выдачей кредита и регистрацией залога.
Если вы выбираете квартиру или апартаменты в Крыму и уже думаете о том, как пройдёт расчёт по сделке, команда BEREGA поможет подобрать объект и спланировать сделку без лишних сюрпризов - оставьте заявку на подбор на сайте. Также можно посмотреть актуальный каталог новостроек Крыма и сразу прикинуть бюджет с учётом расходов на расчёты.
Новостройки Крыма в каталоге BEREGA
Ниже — объекты из каталога BEREGA с актуальными ценами, шахматкой и условиями покупки. Точные параметры лота уточняйте перед бронированием.
Новостройки Крыма в каталоге BEREGA

Частые вопросы
Что такое аккредитив при покупке квартиры простыми словами?
Это способ расчёта, при котором покупатель вносит деньги в банк, а банк переводит их продавцу только после того, как выполнено оговорённое условие - чаще всего регистрация перехода права собственности. До этого момента деньги лежат в банке, а не у продавца и не у покупателя.
Чем аккредитив при покупке недвижимости отличается от эскроу?
Эскроу применяется на новостройках по договору долевого участия и регулируется отдельными нормами закона о долевом строительстве - деньги идут застройщику после ввода дома в эксплуатацию. Аккредитив - более общий банковский инструмент для расчётов между покупателем и продавцом, его используют на вторичке, при покупке готового объекта или переуступке. Одно не заменяет другое.
Что такое безотзывный аккредитив при покупке квартиры?
Это аккредитив, который покупатель не может отменить или изменить в одностороннем порядке - для этого требуется согласие продавца. Именно безотзывный вариант используют в сделках с недвижимостью, потому что он даёт продавцу реальную гарантию: деньги не исчезнут из банка по одному решению покупателя.
Сколько стоит аккредитив при покупке квартиры?
Это комиссия банка - фиксированная сумма или процент от суммы сделки с минимальным порогом. К ней могут добавиться плата за продление срока, если регистрация затянулась, и за проверку документов при раскрытии. Точные цифры разные у каждого банка и меняются, поэтому перед сделкой стоит сверить актуальный тариф на сайте конкретного банка.
Как проходит открытие аккредитива при покупке недвижимости?
Стороны согласовывают условие раскрытия в договоре, покупатель подаёт заявление в банк и вносит сумму, банк резервирует деньги, стороны регистрируют переход права, продавец приносит подтверждающий документ в банк, и банк переводит деньги. Важно, чтобы сумма, объект и срок совпадали в договоре и в заявлении на аккредитив.
Можно ли открыть аккредитив в Сбербанке или ВТБ, если покупатель в другом городе?
Часть процедуры многие банки допускают дистанционно, но полностью удалённый сценарий зависит от конкретного банка, суммы сделки и того, участвует ли ипотека. Это нужно уточнять напрямую у банка перед сделкой, а не рассчитывать на то, что любой банк откроет аккредитив без визита кого-то из сторон.
Используют ли аккредитив при покупке квартиры в ипотеку?
Да, но ипотека и аккредитив решают разные задачи: кредит определяет, откуда деньги, а аккредитив - как они дойдут до продавца. Часто банк-кредитор сам предлагает способ расчёта, и это может быть аккредитивом или похожим продуктом. Перед сделкой стоит уточнить, кто раскрывает аккредитив и совпадает ли его сумма с суммой кредита и первоначального взноса.
Заменяет ли аккредитив проверку квартиры и продавца?
Нет. Банк проверяет только то, соответствуют ли документы, принесённые для раскрытия аккредитива, условиям из заявления. Историю квартиры, предыдущих собственников, обременения и права третьих лиц аккредитив не проверяет - это отдельная задача, которую решают до сделки.
Нужен ли аккредитив на новостройке по ДДУ?
Обычно нет. На новостройке по договору долевого участия деньги по закону вносятся на счёт эскроу и хранятся там до завершения строительства - это отдельный законный контур, который не требует дополнительного аккредитива поверх него.
Что будет с деньгами, если регистрация не прошла до конца срока аккредитива?
Если условие не выполнено в срок, аккредитив закрывается, а деньги возвращаются покупателю - точный порядок возврата зависит от условий, которые стороны прописали при открытии, и от правил конкретного банка. Поэтому срок аккредитива стоит открывать с запасом на возможные задержки регистрации.
Ссылка скопирована